
L’échéance n’est plus une lointaine perspective d’adaptation technique, mais un impératif d’organisation pour l’ensemble des entreprises françaises. Le calendrier arrêté par la loi de finances fixe à septembre 2026 le coup d’envoi officiel de la réforme de la facturation électronique. Pour les Directeurs Financiers (DAF) et les Directeurs des Systèmes d’Information (DSI), ce chantier dépasse de loin la simple mise en conformité réglementaire : il impose d’adapter le Progiciel de Gestion Intégré (ERP) et de revoir l’architecture globale des flux de données financières de l’entreprise.
Calendrier révisé et double obligation : e-invoicing et e-reporting
L’asymétrie de 2026 : réception universelle et émission progressive
Le basculement réglementaire s’opère en deux temps majeurs. Dès septembre 2026, l’obligation d’émission entrera en vigueur pour les grandes entreprises et les Entreprises de Taille Intermédiaire (ETI). En revanche, l’obligation de réception sera universelle : quelle que soit sa taille, de la PME au travailleur indépendant, chaque structure devra être en mesure d’accueillir et de traiter des factures électroniques conformes. Pour les PME et TPE, l’obligation d’émission suivra un an plus tard, en septembre 2027, comme le rappelle le guide pratique de la DGFiP. Un ERP incapable de traiter les flux entrants dès la première échéance bloquerait la comptabilisation et le paiement des fournisseurs.
Le e-reporting : la transmission des données de transactions et d’encaissement
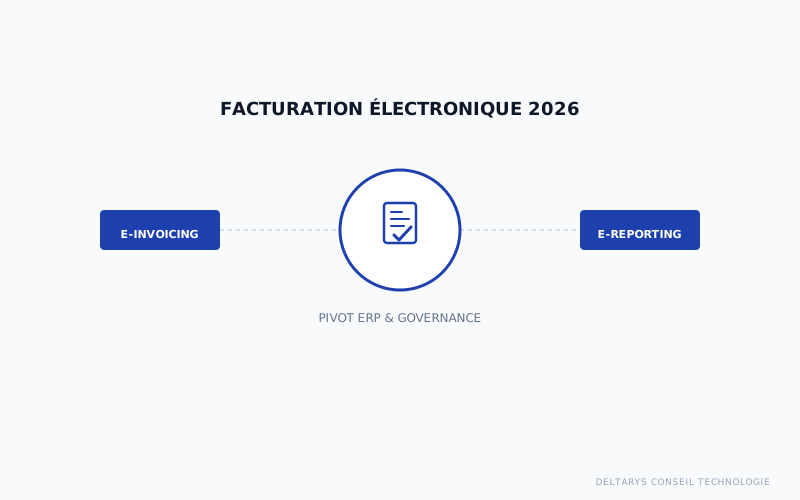
Parallèlement à l’échange de factures B2B domestiques (e-invoicing), la réforme impose le e-reporting. Cette disposition oblige les entreprises à transmettre à l’administration fiscale les données relatives aux opérations réalisées avec des particuliers (B2C) ou des partenaires internationaux (B2B international), ainsi que l’état des encaissements pour les prestations de services. L’ERP doit ainsi extraire et centraliser un ensemble élargi d’informations financières pour garantir une transmission automatisée et sans rupture.
Écosystème de dématérialisation : le rôle incontournable des PDP
La réorientation du Portail Public de Facturation (PPF)
Une évolution stratégique de la réforme réside dans le retrait du Portail Public de Facturation (PPF) concernant le routage direct des factures interentreprises. L’État a réorienté le PPF vers la gestion de l’annuaire centralisé des entreprises et la concentration des données réglementaires vers la DGFiP, comme l’explique une réponse ministérielle à l’Assemblée nationale. Le routage opérationnel des flux et la transmission des documents incombent désormais entièrement aux Plateformes de Dématérialisation Partenaires (PDP), immatriculées par l’administration.
PDP vs Opérateur de Dématérialisation (OD) : structurer la connectivité ERP
Face à cette architecture, les entreprises ont le choix d’interfacer leur ERP directement avec une PDP immatriculée ou de s’appuyer sur un Opérateur de Dématérialisation (OD). Alors que la PDP a l’habilitation légale pour convertir les formats, certifier les échanges et transmettre le e-reporting à l’État selon les analyses spécialisées sur la réforme, l’OD agit comme un pré-concentrateur technique au sein de l’entreprise. Le choix du partenaire dépend de la complexité des systèmes d’information en place et des volumes de flux gérés.
Formats structurés et cycle de vie des factures : l’automatisation de l’ERP
Abandon du PDF simple et adoption des formats socles
Les factures papier ou au format PDF simple adressées par e-mail disparaissent du cadre réglementaire B2B. L’ERP doit désormais exploiter des données structurées respectant la norme européenne EN 16931. Trois formats constituent le socle minimal retenu :
- Factur-X : un format hybride associant un document PDF lisible à l’œil humain et un fichier XML structuré pour le traitement automatique.
- UBL (Universal Business Language) : un format purement XML largement répandu dans l’écosystème international.
- CII (Cross Industry Invoice) : un standard XML spécialisé pour les échanges industriels et commerciaux.
Comme précisé dans les analyses sur les formats de facture électronique, l’adoption de ces standards exige une mise à jour des modules d’exportation et d’importation de l’ERP. La maîtrise des données structurées, notamment dans l’interopérabilité offerte par le format UBL, permet la suppression des saisies manuelles et le rapprochement automatique des factures avec les commandes.
Le suivi dynamique du cycle de vie et de ses statuts
La réforme réinvente la traçabilité des pièces comptables en imposant un suivi précis du cycle de vie de la facture. Chaque facture échange des statuts obligatoires (« déposée », « rejetée », « refusée », « encaissée ») remontés en temps réel à la plateforme. Comme le souligne Satya Nadella, PDG de Microsoft : « Quand vous changez la façon dont vous produisez de la valeur, vous devez changer la façon dont vos systèmes d’information fonctionnent. » Pour la DAF, cette visibilité accrue réduit les litiges et optimise la gestion du trésor de l’entreprise.
Plan d’action opérationnel pour réussir la transition SI et Finance
Nettoyage des données maîtres et mise à jour applicative
La première étape consiste à assainir le fichier tiers au sein du système d’information. La présence de numéros SIRET valides, de numéros de TVA intracommunautaire exacts et le codage adéquat des adresses de facturation sont indispensables pour interagir avec l’annuaire centralisé du PPF. Parallèlement, la DSI doit évaluer la maturité de l’ERP : éditeurs majeurs et solutions spécialisées proposent des connecteurs natifs ou des modules de mise à niveau qu’il convient de tester en conditions réelles.
Pilotage conjoint et accompagnement du changement
Pour transformer cette contrainte légale en opportunité d’efficience opérationnelle, la création d’une équipe de projet mixte DAF-DSI s’impose. Au-delà des enjeux purement informatiques, la formation des équipes comptables au traitement des exceptions et à la gestion des statuts de paiement garantit une continuité d’activité parfaite dès septembre 2026.
Sources
- Question n°5325 : Impact de l’abandon du PPF sur les PME – Assemblée nationale (25 mars 2025)
- Facturation électronique : guide pratique de démarrage au … – Impots.gouv.fr
- Abandon du PPF par l’État : ce que cela change – ECMA (20 févr. 2025)
- Factur-X, UBL, CII : les formats de facture électronique – MEG (30 avr. 2026)
- Cycle de vie d’une facture électronique : le guide 2026 ✅ – Yooz (29 janv. 2026)
- Format Facture Électronique : Tableau Comparatif … – Quadient
Besoin d accompagnement sur ce sujet ?
Vous faites face a une problematique similaire dans votre organisation ? Fort de plus de 20 ans d experience dans l accompagnement des directions financieres, DAF, DSI et directions achats dans leurs projets de transformation, je serai heureux d echanger avec vous. Exposez votre problematique via notre page de contact et je vous recontacterai personnellement.