
Imaginons une PME industrielle comme la société Alpha. Jusqu’à présent, sa gestion des ventes reposait sur un schéma classique : émission d’une facture au format PDF dans l’ERP, envoi par courriel au client, puis re-saisie manuelle par le service comptable du destinataire. Avec la réforme de la facturation électronique, ce fonctionnement disparaît au profit d’échanges de données structurées. Pour l’ensemble des entreprises, le défi consiste à adapter l’architecture logicielle de leur système d’information.
Reconfiguration du modèle : le nouveau rôle du Portail Public
Le recentrage du PPF et la fin du simple PDF par courriel
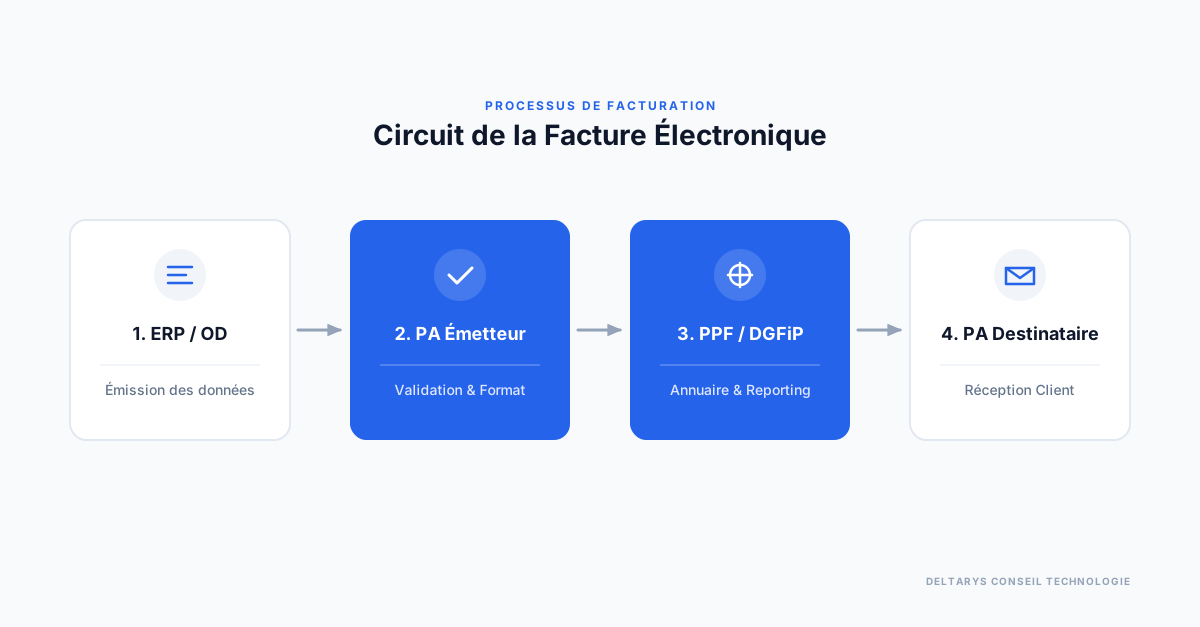
Au cœur de cette refonte, un changement majeur d’orientation est intervenu. L’État a confirmé l’abandon de la fonction de transmission directe du Portail Public de Facturation (PPF). Initialement pensé pour centraliser la saisie et l’envoi de toutes les factures interentreprises, le PPF se concentre désormais sur deux missions précises : la gestion de l’annuaire central des entreprises et la concentration des données fiscales destinées à la Direction Générale des Finances Publiques (DGFiP).
En conséquence, les échanges opérationnels entre acheteurs et vendeurs privés ne passent plus par ce canal public gratuit de transmission. Les flux doivent impérativement transiter par des intermédiaires certifiés par l’administration.
Échéances légales et périmètres d’application
Calendrier d’obligation et distinction e-invoicing / e-reporting
Pour planifier leur mise en conformité, les organisations doivent suivre le calendrier officiel de la réforme, dont le déploiement s’effectue en deux étapes :
- 1er septembre 2026 : Obligation d’accepter la réception des factures électroniques pour toutes les entreprises (quelle que soit leur taille), et obligation d’émission pour les grandes entreprises et les ETI.
- 1er septembre 2027 : Obligation d’émission pour les PME et les micro-entreprises.
La réglementation distingue également deux mécanismes réglementaires complémentaires :
- L’e-invoicing (facturation électronique) : Il concerne les ventes réalisées entre entreprises établies en France (B2B domestique). Les factures transitent sous forme de flux structurés entre les plateformes partenaires.
- L’e-reporting (transmission de données de transaction) : Il s’applique aux ventes destinées aux particuliers (B2C) ainsi qu’aux transactions internationales (import/export). L’entreprise ne transmet pas une facture structurée au client final via la plateforme, mais remonte les données de chiffre d’affaires et de TVA à l’administration fiscale.
Architecture logicielle : articuler ERP, OD et Plateforme Agréée
Opérateur de Dématérialisation contre Plateforme Agréée (PA / PDP)
L’absence de plateforme publique de transmission impose de bien différencier le rôle des logiciels impliqués dans le circuit comptable :
L’Opérateur de Dématérialisation (OD) : Il s’agit du rôle tenu par l’ERP, le logiciel de facturation ou de comptabilité de l’entreprise. L’OD extrait les données, génère la facture au format requis ou intègre les pièces reçues. Cependant, n’étant pas immatriculé comme plateforme partenaire par l’État, l’OD ne peut pas se connecter directement à l’annuaire central du PPF ni échanger avec la plateforme d’un tiers. Il doit obligatoirement s’interfacer avec une Plateforme Agréée.
La Plateforme Agréée (PA, ex-PDP) : Immatriculée par l’administration fiscale après audit, la PA assure le contrôle de conformité, l’acheminement sécurisé des pièces vers la PA du destinataire, la conversion des formats, le suivi du cycle de vie et le transfert automatique des données fiscales au PPF. Certains éditeurs d’ERP proposent leur propre PA intégrée, tandis que d’autres s’appuient sur un partenariat avec une PA tiers.
Formats de données et cycle de vie de la facture
Les trois formats structurés du socle minimal
L’envoi d’un simple PDF par courriel ne répond plus aux exigences légales. Les échanges reposent désormais sur les trois formats du socle minimal reconnus pour garantir l’interopérabilité entre logiciels :
- Factur-X : Le format hybride Factur-X combine un document visuel PDF lisible par un utilisateur et un fichier XML contenant les données structurées exploitables par les machines.
- UBL (Universal Business Language) : Un format XML purement structuré, largement répandu à l’échelle internationale.
- CII (Cross Industry Invoice) : Un standard XML développé par le UN/CEFACT, adapté aux processus industriels et commerciaux complexes.
Le suivi temps réel grâce aux statuts du cycle de vie
Le nouveau circuit ne se limite pas à l’envoi d’un fichier : il impose de suivre les statuts obligatoires du cycle de vie de chaque facture. Tout au long du traitement, les intermédiaires et les utilisateurs doivent mettre à jour ces étapes :
- Déposée : La facture est créée et transmise par l’émetteur sur sa plateforme.
- Rejetée : Le document est bloqué par la plateforme en raison d’une erreur technique ou d’une incohérence de structure.
- Refusée : Le destinataire conteste le contenu commercial ou comptable de la pièce.
- Encaissée : Le paiement est validé, matérialisant l’exigibilité de la TVA pour les prestations de services.
Préparation opérationnelle et choix d’architecture
Évaluer l’outillage existant et anticiper les interfaçages
Pour une entreprise comme Alpha, la transition vers la facturation électronique s’apparente à un projet d’intégration informatique. L’automatisation apporte un gain de productivité concret : éradication des ressaisies, diminution des litiges et rapprochement bancaire accéléré.
Néanmoins, la dépendance vis-à-vis des partenaires technologiques s’accentue. La sélection d’une Plateforme Agréée ou l’évaluation du module PA de son éditeur ERP exige de vérifier l’existence de connecteurs API robustes, la politique tarifaire au volume et la capacité à gérer à la fois l’e-invoicing et l’e-reporting.
Réaliser une cartographie préalable des flux de facturation (ventes B2B France, ventes B2C, grand export) constitue la méthode privilégiée pour sécuriser les processus financiers bien avant les échéances réglementaires.
Sources
- numérique -Facturation électronique : c’est pour bientôt – Entreprendre Service Public (19 janv. 2026)
- Le Portail Public de Facturation (PPF) ne verra pas le jour… – Quadient (16 oct. 2024)
- Liste des plateformes agréées (PDP) pour la facturation … – Dougs (27 févr. 2026)
- Factur-X, UBL, CII : quel format choisir selon votre projet d’ … – ESALINK (20 août 2026)
- Format Factur-X, qu’est-ce que c’est ? – Cecurity.com (4 août 2026)
Besoin d accompagnement sur ce sujet ?
Vous faites face a une problematique similaire dans votre organisation ? Fort de plus de 20 ans d experience dans l accompagnement des directions financieres, DAF, DSI et directions achats dans leurs projets de transformation, je serai heureux d echanger avec vous. Exposez votre problematique via notre page de contact et je vous recontacterai personnellement.