
La bascule vers la facturation électronique obligatoire en France ne relève plus d’un simple projet de mise en conformité comptable. Pour l’ensemble des entreprises assujetties à la TVA, il s’agit d’une transformation profonde de l’architecture du système d’information. Dès l’entrée en vigueur de la loi, un simple fichier PDF envoyé par courriel n’aura plus aucune valeur juridique ni fiscale. Pour garantir la continuité des activités et préserver la trésorerie, la compatibilité fonctionnelle et technique de votre Progiciel de Gestion Intégré (ERP) devient un enjeu d’exploitation prioritaire.
Calendrier officiel et périmètres réglementaires de la réforme
L’échéancier des obligations : septembre 2026 et septembre 2027
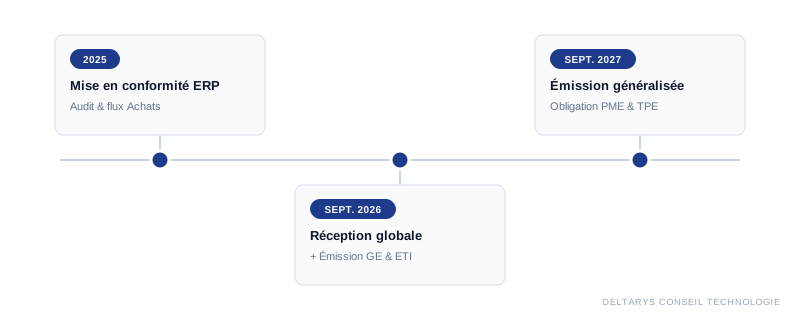
Le calendrier officiel fixé par la loi de finances établit un échéancier légal précis en deux grandes étapes. Au 1er septembre 2026, l’obligation d’émission et de réception entre en vigueur pour les Grandes Entreprises (GE) et les Entreprises de Taille Intermédiaire (ETI). À cette même date, toutes les PME, TPE et micro-entreprises doivent impérativement être en capacité de recevoir des factures électroniques structurées.
L’obligation d’émission pour les PME, TPE et micro-entreprises s’imposera quant à elle au 1er septembre 2027. Cependant, la réception obligatoire dès 2026 impose aux petites structures d’adapter leur chaîne Achats sans attendre, sous peine d’interrompre le traitement de leurs factures fournisseurs entrants.
B2B domestique vs e-reporting : les flux concernés
La réforme repose sur deux piliers distincts mais complémentaires :
- L’e-invoicing (facturation électronique) : concerne les ventes de biens et prestations de services réalisées entre entreprises établies en France et assujetties à la TVA (B2B domestique).
- L’e-reporting (transmission de données) : exige la transmission à l’administration des données de transactions non couvertes par l’e-invoicing, notamment les ventes aux particuliers (B2C) et les opérations internationales (import/export). Pour les entreprises réalisant des opérations transfrontalières, un cadre précis encadre la transmission de l’e-reporting pour les acteurs spécifiques.
Les exigences techniques et fonctionnelles incontournables pour l’ERP
Prise en charge du socle de formats (Factur-X, UBL, CII)
Pour pouvoir émettre et recevoir des flux conformes, l’ERP doit gérer les formats normalisés exigés par la Direction Générale des Finances Publiques (DGFiP). Différents standards de factures électroniques sont reconnus au niveau européen et national.
Parmi eux, le format hybride Factur-X associe un document visuel PDF/A-3 à un fichier structuré XML reposant sur la norme européenne EN 16931. Votre système de gestion doit générer et intégrer ces données structurées de manière transparente, sans passer par une re-saisie manuelle.
Le suivi du cycle de vie et l’intégration dans l’architecture en Y
L’organisation technique s’appuie sur le Portail Public de Facturation (PPF), les Plateformes de Dématérialisation Partenaire (PDP) immatriculées et les Opérateurs de Dématérialisation (OD). L’ERP doit être capable de remonter et mettre à jour automatiquement les quatre statuts obligatoires du cycle de vie de la facture :
- Déposée : atteste de la prise en charge initiale du fichier par la plateforme.
- Rejetée : signale une anomalie technique bloquante lors du contrôle de conformité.
- Refusée : traduit une contestation commerciale émise par le client.
- Encaissée : confirme le paiement effectif, une donnée essentielle pour l’exigibilité de la TVA sur les prestations de services.
Sanctions financières et risques d’interruption d’activité
Le barème des pénalités prévues par la législation
Le non-respect du calendrier ou le non-usage des formats réglementaires entraîne des sanctions pénales et financières directement appliquées par la DGFiP :
- Facturation électronique : amende de 15 € par facture non émise au format électronique réglementaire, dans la limite de 15 000 € par an.
- E-reporting : amende de 250 € par transmission manquante ou erronée, également plafonnée à 15 000 € par an.
Les conséquences directes sur les opérations et la trésorerie
Au-delà des pénalités financières, la non-préparation de l’ERP crée un risque d’interruption des processus métiers. Un rejet technique sur une plateforme partenaire bloque immédiatement l’enregistrement comptable. Il en résulte un allongement artificiel des délais de paiement, des litiges commerciaux répétés et un impact négatif direct sur le besoin en fonds de roulement.
Plan d’action structuré pour préparer votre système de gestion
Cadrage, assainissement des données et choix de la plateforme
Pour sécuriser le passage à la facturation électronique, les équipes projet doivent déployer une démarche méthodique dès aujourd’hui :
- Cartographie des flux et cadrage : inventorier toutes les typologies de factures (avoirs, acomptes, factures de frais) et évaluer la feuille de route logicielle fournie par l’éditeur de l’ERP.
- Nettoyage du référentiel tiers : vérifier la conformité des numéros SIREN, numéros de TVA intracommunautaire, adresses et codes de routage des clients et fournisseurs.
- Choix du partenaire de raccordement : sélectionner la solution technique (PDP ou OD) capable de s’interfacer nativement avec l’ERP via des connecteurs API sécurisés.
Qualification, déploiement et accompagnement au changement
La dernière étape consiste à exécuter une phase complète de qualification industrielle. Il convient de tester le circuit complet d’émission, de réception et de transmission des statuts en environnement de recette au moins six mois avant la date butoir.
Enfin, former l’ensemble des collaborateurs financiers et commerciaux aux nouvelles règles d’imputation et au traitement des rejets permet de garantir un passage fluide vers le nouveau dispositif réglementaire.
Sources
- L’e-reporting pour les entreprises étrangères sans … – impots.gouv.fr
- Norme EN 16931 et XML CII – FNFE-MPE (28 juin 2017)
- Date obligation facture électronique : quelles échéances ? – GT Expertise Comptable (26 févr. 2026)
- Formats de facture électronique en Europe : panorama – HighRadius (11 févr. 2026)
Besoin d accompagnement sur ce sujet ?
Vous faites face a une problematique similaire dans votre organisation ? Fort de plus de 20 ans d experience dans l accompagnement des directions financieres, DAF, DSI et directions achats dans leurs projets de transformation, je serai heureux d echanger avec vous. Exposez votre problematique via notre page de contact et je vous recontacterai personnellement.