Pourquoi les géants du conseil IT, ERP et management s’étendent-ils massivement sur l’ingénierie et la maîtrise d’ouvrage déléguée (Capital Projects) pilotée par l’IA ?
Le supercycle des infrastructures IA et énergie : pourquoi la maîtrise d’ouvrage éclatée est devenue un goulet d’étranglement
Le 23 septembre 2026, Accenture a officialisé la création d’Accenture Construct, une entité mondiale regroupant plus de 5 000 spécialistes dédiée aux services de gestion de grands projets d’infrastructure (source : Accenture Newsroom, septembre 2026). Cette annonce intervient au cœur d’un supercycle d’investissements mondiaux tiré par la construction massive de data centers d’intelligence artificielle, le renouvellement des réseaux électriques et la transition énergétique. Selon le groupe, le marché adressable de l’assistance et de la maîtrise d’ouvrage déléguée pour le compte des propriétaires (*owner-side capital project services*) représente 260 milliards de dollars en 2026 et devrait croître de 7,5 % par an pour atteindre 348 milliards de dollars d’ici 2030 (source : CFOtech Asia, septembre 2026).
Historiquement, la gestion de ces projets complexes souffre d’un défaut structurel d’alignement. Définition : la maîtrise d’ouvrage déléguée (*Capital Projects Delivery*) englobe le conseil stratégique, l’ingénierie, la gestion des approvisionnements, le suivi de chantier et le pilotage de la mise en service pour le compte du donneur d’ordre. Dans les modèles traditionnels, le client final rassemble des dizaines de prestataires spécialisés (ingénieristes, bureaux d’études, consultants en risque, intégrateurs IT, cabinets de PMO), mais conserve l’intégralité du risque financier lié au manque d’interopérabilité et de responsabilité partagée.
Comme le souligne Accenture dans sa présentation du marché, la fragmentation des intervenants dans la livraison de projets d’infrastructure entraîne des retards fréquents, des dépassements de budget et des risques d’exécution accrus. Les pertes d’information lors des passages de témoins entre cabinets dispersés nuisent à l’alignement stratégique. Face aux besoins colossaux de déploiement des infrastructures IA et énergétiques, ce modèle morcelé représente un goulot d’étranglement critique.
De la boutique d’ingénierie au géant mondial : la cartographie des forces d’Accenture Construct et de ses acquisitions
L’émergence d’Accenture Construct ne découle pas d’une réorganisation interne isolée, mais du couronnement d’une stratégie de croissance externe soutenue. En trois ans, l’activité *Capital Projects* d’Accenture a vu ses revenus quadrupler, portée par 2,5 milliards de dollars d’investissements cumulés (source : CFOtech Asia, septembre 2026). Ce développement s’est appuyé sur l’intégration ciblée de plus d’une dizaine de boutiques d’ingénierie et de cabinets de conseil en gestion de projets à travers le monde.
Parmi les opérations clés ayant permis de bâtir cette force de frappe de plus de 5 000 experts :
- Anser Advisory (États-Unis) : renforcement du conseil en gestion de programmes d’infrastructures publiques et privées en Amérique du Nord (source : Accenture Newsroom, septembre 2026).
- BOSLAN (Espagne) : intégration d’ingénieurs spécialisés dans les infrastructures renouvelables, les réseaux intelligents et les data centers en Europe et en Amérique latine.
- Soben (Royaume-Uni) : consolidation de l’expertise en contrôle des coûts et gestion de projets pour la construction de data centers majeurs.
- Orlade Group (France) : expertise dans le pilotage de grands projets industriels, ferroviaires, d’énergie et de défense.
- DLB Associates (États-Unis) : joint-venture détenue à majorité par Accenture, offrant des services complets d’ingénierie, d’optimisation énergétique et de conception durable de data centers sur le marché américain.
- Autres cabinets intégrés : Alfa Consulting (Espagne), Arca (Espagne), Comtech Group (Canada), Fibermind (Italie), Greenfish (Belgique), IQT Group (Italie) et Verum Partners (Brésil) (source : Geomechanics.io, septembre 2026).
L’organisation s’articule autour de cinq lignes d’affaires mondiales : Data Centers, Utilities & Telecommunications, Transportation & Civic Infrastructure, Advanced Manufacturing et Process Industries (source : Express Computer, septembre 2026).
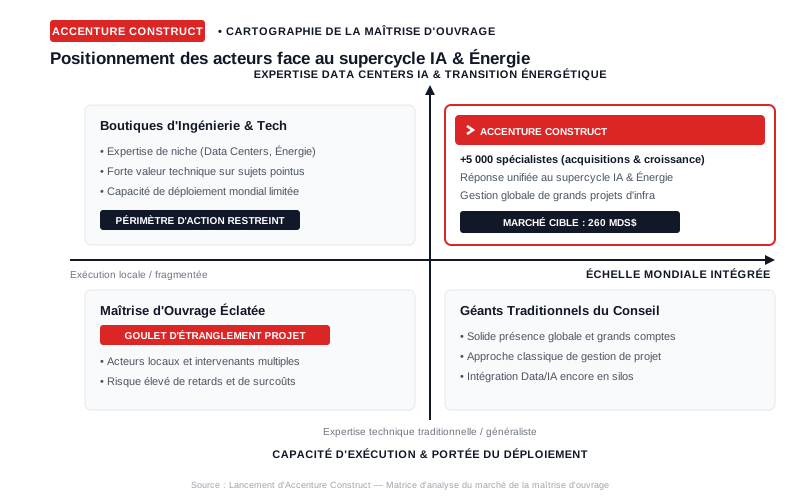
Positionnement comparatif : géants IT, pures boutiques d’ingénierie et acteurs de la maîtrise d’ouvrage
L’irruption d’un géant du conseil en technologies sur le terrain de la maîtrise d’ouvrage d’infrastructure modifie l’échiquier concurrentiel. Le tableau ci-dessous synthétise les différences de positionnement entre les acteurs historiques du secteur.
Comparatif des modèles d’acteurs sur le marché des Capital Projects d’infrastructure
| Critère / Modèle | Géants IT / Conseil (ex. Accenture Construct) | Bureaux d’Ingénierie majeurs (ex. ingénieristes globaux) | Boutiques de PMO spécialisées (ex. Soben, BOSLAN pré-rachat) |
|---|---|---|---|
| Périmètre d’intervention | Du conseil stratégique au pilotage d’exploitation via l’IA et l’ingénierie | Conception technique, études d’ingénierie lourde et supervision | Assistance à maîtrise d’ouvrage (AMOA), contrôle des coûts et plannings |
| Modèle de redevabilité | Partenaire unique redevable de bout en bout (*single accountable partner*) | Responsabilité limitée au lot d’ingénierie ou de maîtrise d’œuvre déléguée | Rôle de conseiller sans engagement de responsabilité globale |
| Socle technologique & IA | Plateforme de données unifiée intégrée aux ERP et IA prédictive native | Outils CAO/BIM spécialisés, intégration IT souvent en sous-traitance | Outils propriétaires légers de gestion de projet et feuilles de calcul |
| Taille de marché & Échelle | Plateforme mondiale (5 000+ spécialistes chez Accenture Construct) | Réseaux mondiaux de dizaines de milliers d’ingénieurs | Ancrage régional ou sectoriel (50 à 1 000 experts) |
Données compilées d’après les annonces officielles d’Accenture (septembre 2026), Geomechanics.io (septembre 2026) et CFOtech Asia (septembre 2026).
Ce positionnement s’inscrit dans une tendance globale où les cabinets cherchent à élargir leur champ d’action sur l’ensemble de la chaîne de valeur opérationnelle, de la même manière que l’expansion transatlantique des cabinets de conseil réorganise les forces dans le conseil en transformation digitale.
Les mécanismes de la réinvention : de la fragmentation des contrats au rôle de partenaire unique redevable
Pour surmonter le déficit d’alignement constaté sur le terrain, l’approche portée par Accenture Construct repose sur deux piliers : un modèle de redevabilité contractuelle unique (*single accountable partner*) et un socle de données projet unifié (*project data foundation*) alimenté par l’intelligence artificielle (source : International Mining, septembre 2026).
Cas d’usage industriel : à titre d’exemple d’engagement majeur, le groupe minier Vale s’appuie sur ces capacités intégrées pour transformer la gestion de son portefeuille annuel d’investissements industriels (*capital portfolio*), en combinant l’ingénierie numérique, l’exécution intégrée et l’IA (source : International Mining, septembre 2026).
Socle technique : au niveau technologique, le système centralise les données issues des maquettes BIM, des plannings de chantier, des ERP de gestion de la chaîne d’approvisionnement et des capteurs IoT du terrain. L’IA n’intervient pas comme un simple outil de suivi a posteriori, mais comme un moteur prédictif capable de détecter un risque de retard ou de surcoût dès qu’un signal faible apparaît dans les approvisionnements ou la planification des ressources.
Diagramme du flux de données de maîtrise d’ouvrage unifiée
1. Captation des données terrain : BIM, capteurs IoT, ERP fournisseurs, plannings de chantier. 2. Socle de données unifié (*Project Data Foundation*) : Nettoyage, réconciliation et centralisation en temps réel. 3. Moteur d’IA prédictive : Détection précoce des dérives de coûts, d’approvisionnement et de délais. 4. Prise de décision unifiée : Dashboard partagé entre le propriétaire de l’actif, l’ingénierie et le responsable d’exécution.
En réunissant ces capacités sous la responsabilité d’un partenaire unique, le client final limite les déperditions de connaissances et les coûts de transition d’une phase à l’autre de l’actif.
Convergence de l’ingénierie lourde et de l’IT : la reconfiguration des modèles économiques du conseil
L’expansion des géants du conseil IT et management vers la maîtrise d’ouvrage déléguée traduit une transformation profonde du secteur. Alors que le conseil en stratégie et en ingénierie informatique traditionnelle subit une pression sur les marges et une banalisation de certaines prestations, les projets d’infrastructures physiques (data centers IA, centrales électriques, lignes ferroviaires) offrent des engagements pluriannuels à fort volume d’affaires.
Pour piloter efficacement ces infrastructures hybrides, l’adossement à un noyau applicatif moderne est indispensable, dans la droite ligne de la manière dont l’intelligence artificielle redefinit le rôle des ERP dans l’entreprise. Les géants IT exportent ainsi leur savoir-faire en matière de gouvernance de données et de déploiement d’IA au cœur même des chantiers physiques.
Représentation de la Matrice 2×2 du positionnement stratégique
- Axe horizontal : Intégration des compétences (IT/Management pur vs Ingénierie & exécution terrain).
- Axe vertical : Modèle de redevabilité (Multi-prestataires morcelés vs Partenaire unique de bout en bout).
- Cadran supérieur droit (Partenaire d’ingénierie augmentée par l’IA) : Emplacement ciblé par Accenture Construct, combinant présence terrain, responsabilité contractuelle de bout en bout et pilotage par les données.
Cette convergence oblige les majors de l’ingénierie traditionnelle à accélérer leurs propres investissements dans le digital et le traitement de données, sous peine d’être reléguées au rang d’exécutants techniques sous la coupe d’un maître d’ouvrage délégué issu du conseil IT.
Matrice d’arbitrage pour les décideurs : critères de décision face au virage Capital Projects & IA
Pour les directions générales, DSI et directions des investissements industriels préparant la construction de data centers IA ou d’infrastructures énergétiques, le choix du modèle de gouvernance est déterminant. Voici les critères clés d’arbitrage pour structurer la maîtrise d’ouvrage :
- Niveau de risque accepté par le maître d’ouvrage : Si le donneur d’ordre souhaite transférer le risque de coordination et imposer des engagements de résultats sur le coût et le calendrier, un partenaire unique redevable (*single accountable partner*) est préférable à une maîtrise d’ouvrage interne fragmentée.
- Maturité du socle de données projet : L’efficacité des outils d’IA prédictive repose sur la capacité à décloisonner les données d’ingénierie (BIM), de gestion (ERP) et d’exécution chantiers. L’adoption de l’intelligence artificielle et l’ERP pour le pilotage d’entreprise constitue un prérequis pour alimenter la plateforme d’analyse prédictive du projet.
- Couverture géographique et sectorielle : Sur des programmes mondiaux (déploiement multi-sites de data centers), l’arbitrage doit peser l’agilité des cabinets spécialisés régionaux face à la capacité d’un réseau international à dupliquer des standards d’exécution éprouvés.
Sources
- Accenture Newsroom (2026-09-23) : Accenture Launches Accenture Construct to Reinvent Fragmented Capital Project Delivery Amid Global Investment Supercycle
- International Mining (2026-09-24) : Accenture Construct aimed at reinventing fragmented capital project delivery
- CFOtech Asia (2026-09-28) : Accenture launches Construct for capital project services
- Geomechanics.io (2026-09-24) : Accenture Construct launch: data-led capital delivery insights for project teams
- Express Computer (2026-09-24) : Accenture launches Accenture Construct for capital project delivery