
Pourquoi les géants de l’intégration IT ciblent-ils désormais en priorité les cabinets ERP spécialisés dans le mid-market, et comment cette vague d’acquisitions réorganise-t-elle le paysage concurrentiel face aux intégrateurs régionaux ?
Situation initiale : la chasse gardée des intégrateurs régionaux sur le mid-market
Pendant des décennies, le marché du conseil et de l’intégration ERP est resté très nettement segmenté. D’un côté, les géants mondiaux du conseil d’intégration comme Accenture ou Capgemini concentraient leurs forces sur les multinationales du CAC 40 et du Fortune 500, avec des modèles de delivery lourds et des TJM élevés adaptés aux grands programmes de transformation. De l’autre, le segment des entreprises de taille intermédiaire (ETI) et du mid-market restait la chasse gardée des intégrateurs régionaux, des boutiques spécialisées et des partenaires locaux certifiés.
Dans cette configuration historique, les ETI privilégiaient la proximité géographique, l’agilité décisionnelle et l’expertise sectorielle ancrée dans leur bassin d’activité. Les spécialistes ERP de taille intermédiaire avaient bâti des relations de long terme avec les DSI du mid-market, en proposant des équipes à taille humaine et des démarches d’implémentation pragmatiques.
Cependant, le virage vers le Cloud ERP (notamment la migration vers SAP S/4HANA Cloud) et l’exigence d’intégrer l’intelligence artificielle au cœur des processus de gestion ont bousculé cet équilibre. Les ETI expriment désormais le besoin d’accéder à des capacités technologiques de premier plan, tout en conservant des délais d’exécution courts et des budgets maîtrisés. C’est précisément au carrefour de ces exigences que la rupture intervient.
La rupture : le lancement d’Accenture Edge et le rachat de McCoy
Le fait déclencheur est survenu le 25 août 2026 : Accenture a conclu un accord définitif pour acquérir McCoy, un cabinet néerlandais d’intégration et de transformation ERP SAP comptant plus de 380 spécialistes (source : Accenture Newsroom, août 2026). Fondé en 2012 et présent aux Pays-Bas, en Espagne et aux Philippines, McCoy est un partenaire SAP Gold reconnu pour son expertise auprès des ETI des secteurs de l’industrie, de la high-tech, de la distribution et des services publics (source : Accenture Newsroom, août 2026). Les termes financiers de la transaction n’ont pas été divulgués.
Cette acquisition s’inscrit directement dans la stratégie déployée à travers Accenture Edge, la nouvelle entité globale dédiée au mid-market lancée par Accenture pour cibler les entreprises réalisant entre 300 millions et 3 milliards de dollars de chiffre d’affaires (source : Accenture Newsroom, août 2026). L’objectif d’Accenture Edge est de permettre à ces entreprises d’accélérer leur modernisation, d’adopter l’IA et de simplifier la gestion de leurs opérations à grande échelle.
McCoy contribue également à l’initiative conjointe Advance menée avec SAP pour offrir des services packagés de modernisation ERP spécifiquement conçus pour les entreprises du mid-market (source : Accenture Newsroom, août 2026).
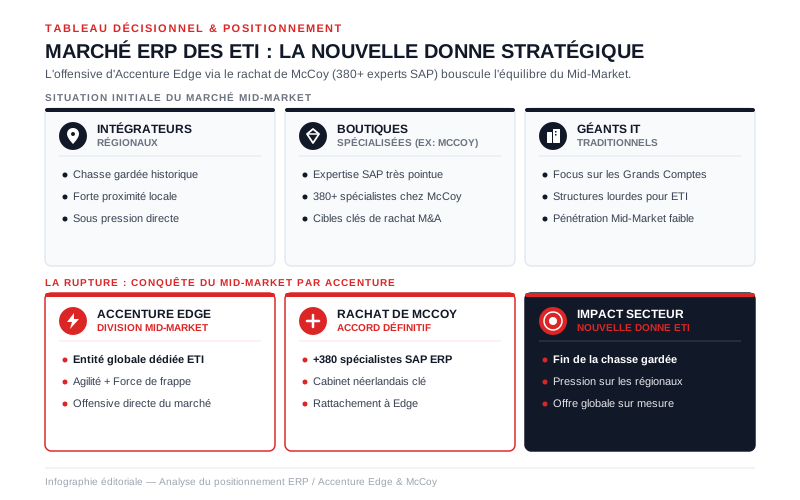
Transformation des modèles : grands de l’IT versus spécialistes ERP mid-market
L’intégration de cabinets régionaux comme McCoy au sein d’unités dédiées comme Accenture Edge illustre une transformation profonde du modèle économique des grands acteurs de l’IT. Pour conquérir le mid-market sans alourdir les coûts ni ralentir les déploiements, les géants du conseil adoptent des offres pré-configurées et des accélérateurs logiciels.
Cette mutation redéfinit les critères de choix pour les DSI et DAF engagés dans des arbitrages de choix d’ERP pour ETI. Pour évaluer la position des forces en présence, le tableau ci-dessous synthétise les caractéristiques opérationnelles des trois grandes catégories d’acteurs de l’écosystème.
Matrice d’arbitrage et positionnement des acteurs du conseil ERP sur le segment mid-market (ETI)
| Dimension comparative | Géants IT avec entité dédiée (ex. Accenture Edge) | Cabinets spécialistes ERP (ex. McCoy pré-acquisition) | Intégrateurs régionaux indépendants |
|---|---|---|---|
| Cible clients & périmètre | ETI de $300M à $3B de CA, projets régionaux et internationaux | ETI locales et régionales, projets ciblés métier | ETI de taille moyenne et PME locales |
| Modèle de delivery & actifs | Accélérateurs propriétaires (SmartERP) + plateformes cloud globales | Expertise métier de niche, accélérateurs légers | Proximité géographique, intégration sur mesure |
| Proposition de valeur IA | IA intégrée pré-configurée et capacités d’innovation à l’échelle | IA intégrée aux processus métier SAP spécifiques | IA limitée aux modules standards des éditeurs |
| Modèle de facturation & coûts | Services packagés, contrats au forfait ajusté ou engagements de valeur | TJM / forfaits projet traditionnels | TJM compétitifs locaux |
Source : Analyses erpnext-experts.com basées sur les communiqués officiels d’Accenture (août 2026) et les données du marché des services IT.
On observe ainsi une convergence stratégique : alors que les grands cabinets mondiaux s’adaptent aux contraintes d’agilité du mid-market, les cabinets spécialisés indépendants cherchent à s’adosser à des groupes mondiaux pour accélérer leurs investissements en IA. Ce phénomène alimente la vague d’opérations de croissance externe des cabinets de conseil.
Retour d’expérience et processus d’industrialisation : les accélérateurs sous la loupe
Que nous apprend l’expérience opérationnelle de McCoy et son intégration dans Accenture Edge ? L’un des leviers majeurs réside dans la réutilisation d’actifs logiciels propriétaires pour accélérer les projets de modernisation des environnements applicatifs. McCoy apporte notamment sa suite d’accélérateurs : SmartERP, Smart Extensions, Smart Re-use et McCoy Integration Studio (source : Accenture Newsroom, août 2026).
Exemple de données (fictif à titre d’illustration) : Dans un projet type de migration vers SAP S/4HANA Cloud pour une ETI industrielle de 2 000 salariés (périmètre de 500 utilisateurs ERP) :
- Modèle traditionnel d’intégration : 14 mois de projet, 1 200 jours-hommes de prestation, 80 % de développements sur mesure.
- Modèle packagé Accenture Edge / McCoy : 8 mois de projet, 650 jours-hommes de prestation grâce au réemploi d’accélérateurs pré-configurés SmartERP (réduction de 45 % de l’effort d’intégration).
Exemple de processus (fictif à titre d’illustration) : Le déploiement s’articule autour d’un parcours industrialisé en quatre étapes claires : 1. 🔄 Diagnostic automatisé : Analyse du Core Model existant à l’aide des outils de process mining et identification des écarts par rapport aux standards SAP S/4HANA. 2. 🤖 Injection des cas d’usage IA : Configuration des fonctionnalités d’automatisation pré-packagées (ex. automatisation du rapprochement bancaire et prédiction des besoins d’approvisionnement). 3. 📊 Migration et intégration des données : Exécution des flux de migration via McCoy Integration Studio pour sécuriser les reprises de données financières et logistiques. 4. 🚀 Déploiement agile et Managed Services : Mise en production par vagues successives et bascule vers un support applicatif hybride local-global.
Conséquences pour le marché : recomposition concurrentielle et pression sur les intégrateurs locaux
L’arrivée d’Accenture Edge et d’initiatives similaires chez d’autres géants IT modifie radicalement la compétition face aux intégrateurs régionaux indépendants. Trois pressions majeures s’exercent désormais sur ces acteurs locaux :
- Pression sur l’innovation et l’IA : Intégrer l’IA générative et agentique au cœur de l’ERP nécessite des investissements R&D massifs et des compétences pointues. Les acteurs régionaux peinent parfois à s’aligner sur ces capacités d’investissement.
- Guerre des talents et attractivité : Comme le souligne Tom van den Berg, cofondateur de McCoy, le rapprochement avec une entité comme Accenture Edge offre aux équipes l’accès à de nouvelles expertises, à des projets internationaux et à des opportunités de carrière élargies (source : Accenture Newsroom, août 2026). Cette attractivité pèse sur la capacité de rétention des indépendants locaux.
- Modèles de pricing et engagements de valeur : En packagant leurs offres et en exploitant des centres de delivery mondiaux combinés à des experts locaux, les entités mid-market des grands groupes proposent des structures de prix compétitives et industrialisées.
Pour préserver leurs parts de marché, les intégrateurs régionaux doivent faire le choix de la sur-spécialisation sectorielle ou de la convergence vers des écosystèmes composables et agiles, en se concentrant sur la proximité métier avec les PME et ETI de leur territoire.
Synthèse des enseignements : la feuille de route pour les décideurs et DSI d’ETI
En conclusion de cette analyse du rachat de McCoy par Accenture, voici les points clés à retenir pour les dirigeants et DSI engagés dans une transformation ERP SAP :
- 1. La fin du dualisme Grand Groupe / PME dans le conseil IT : L’émergence de divisions dédiées comme Accenture Edge permet aux ETI de bénéficier de la puissance technologique d’un géant mondial avec la proximité et le pragmatisme d’une boutique spécialisée.
- 2. La valeur déplacée vers les accélérateurs logiciels : La sélection d’un intégrateur ne repose plus seulement sur le TJM ou la taille de l’équipe, mais sur la pertinence de ses accélérateurs propriétaires (ex. SmartERP, templates sectoriels) pour réduire les durées de projet.
- 3. L’IA comme composant natif de l’ERP : Les projets ERP mid-market ne sont plus de simples chantiers de gestion comptable ou logistique ; ils deviennent le socle d’automatisation intelligente du système d’information.
- 4. Une vigilance accrue sur la gouvernance de projet : Face à des intégrateurs adossés à de grands groupes, les DSI d’ETI doivent veiller à conserver une gouvernance agile et à éviter la complexité méthodologique résiduelle des programmes grands comptes.
Sources
- Accenture Newsroom (2026-08-25) : Accenture to Acquire McCoy, Strengthening SAP Expertise and AI Innovation for Mid-Market
- WWD / Sourcing Journal (2026-08-25) : Accenture To Acquire McCoy To Beef Up Its Mid-market Business
- Pulse 2.0 (2026-08-25) : Accenture To Acquire McCoy, Adding 380+ SAP Specialists To Expand Edge Mid-Market Platform
- BigGo Finance (2026-08-25) : Accenture to Acquire Dutch SAP Specialist McCoy, Bolstering Midmarket AI Push