
Comment les cabinets spécialisés en Data et IA consolident-ils le marché européen face aux Big Four et aux géants du conseil IT pour proposer une offre intégrée allant de la stratégie C-suite jusqu’à l’industrialisation technique et la conduite du changement ?
L’acquisition de Nunatak par Artefact : le révélateur des risques du statu quo dans la transformation Data & IA
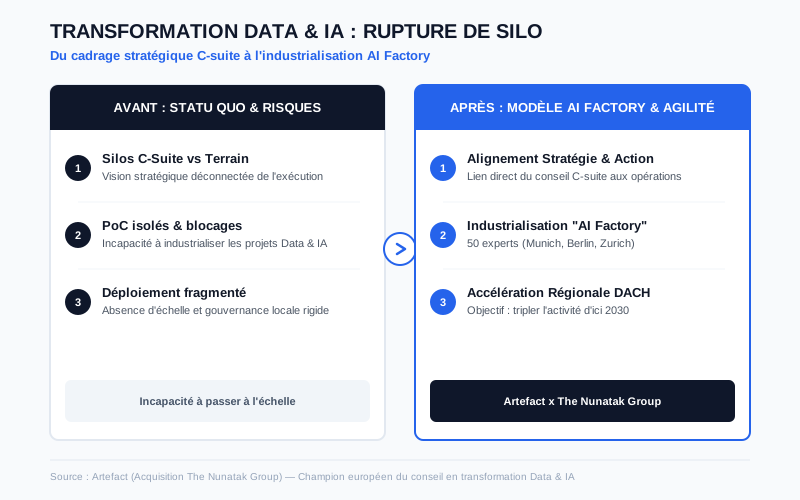
Le marché européen du conseil en transformation numérique franchit un nouveau palier d’unification. Le 8 septembre 2026, le cabinet Artefact a officialisé le rachat stratégique de la boutique allemande The Nunatak Group, entité munichoise de 50 consultants et ingénieurs spécialisés en IA fondée en 2011 (source : Artefact Corporate Newsroom, septembre 2026). Dans le cadre de cette transaction, Robert Jacobi, fondateur de Nunatak, prend la direction d’Artefact Allemagne avec la mission explicite de plus que tripler l’activité de la firme dans la zone DACH (Allemagne, Autriche, Suisse) d’ici 2030 (source : Consultancy.eu, septembre 2026).
Cette opération ne constitue pas une simple transaction régionale. Elle s’inscrit dans un contexte où le risque de statu quo technologique devient critique pour le tissu industriel européen. Si de nombreuses entreprises déclarent désormais utiliser l’intelligence artificielle dans leurs fonctions métiers, une part significative peine encore à déployer ses modèles à grande échelle en production. Pour les grands groupes industriels, l’incapacité à franchir le cap de l’expérimentation menace directement la compétitivité face aux acteurs nord-américains et asiatiques.
Face à cette urgence, les directions générales et directions des systèmes d’information (DSI) se trouvent à la croisée des chemins. L’arbitrage ne porte plus seulement sur le choix d’un algorithme, mais sur le modèle d’accompagnement capable de sceller l’alliance entre vision stratégique C-suite, ingénierie MLOps lourde et acculturation des équipes métiers.
Option A : L’agilité des pure players spécialisés et le modèle ‘AI Factory’
Pour répondre à ces enjeux, la première option réside dans le recours aux pure players spécialisés de la Data et de l’IA, représentés par des acteurs comme Artefact. Fort de 2 500 collaborateurs répartis dans 27 pays et d’un chiffre d’affaires de 226,7 millions d’euros réalisé en 2025 (source : Artefact Corporate Newsroom, juin 2026), le groupe indépendant privilégie une approche verticale centrée sur la chaîne de valeur de la donnée.
L’atout principal de ces spécialistes réside dans leur capacité à déployer des méthodologies propriétaires du type "AI Factory". Ces structures permettent d’industrialiser le passage du cas d’usage expérimental à l’application métier à fort impact. L’intégration de The Nunatak Group renforce cette proposition en y ajoutant une brique stratégique C-suite globale, articulée autour de 4 pratiques métiers : IA Stratégie & Croissance, Humain & Organisation, Modèles Opérationnels, et Transformation Marketing & Ventes (source : Consultancy.eu, septembre 2026).
Exemple fictif : Dans le cadre d’un projet de transformation sur 18 mois au sein d’un équipementier automobile germanique, le cabinet spécialisé amorce l’intervention par 3 mois de cadrage stratégique C-suite, enchaîne avec 6 mois d’accélération en AI Factory pour concevoir les modèles prédictifs de supply chain, puis consacre 9 mois à la conduite du changement auprès des gestionnaires d’usines via son académie interne.
Calcul d’illustration : L’intégration de 50 experts à forte valeur ajoutée issus de Nunatak génère une capacité théorique de délivrance significative. Sur la base d’un taux d’activité moyen de 210 jours facturables par an et d’un TJM moyen de 1 200 EUR, l’entité représente un potentiel d’activité brute directe de 50 x 210 x 1 200 = 12 600 000 EUR par an pour la région DACH.
Option B : La force de frappe des géants intégrés et des bras armés de la stratégie
À l’opposé de ce positionnement hyper-spécialisé, la seconde option repose sur les mastodontes de l’IT, les Big Four et les divisions technologiques des cabinets de conseil en stratégie de premier rang. Des entités comme Capgemini Invent, adossées à un géant mondial des services informatiques au maillage international dense, disposent d’une capacité de frappe industrielle pour orchestrer des projets de transformation globale du SI. Il en va de même pour des initiatives de grande échelle comme la stratégie d’Accenture sur le mid-market ERP.
En parallèle, les cabinets de stratégie pure ont développé leurs propres entités technologiques spécialisées, à l’image de BCG X pour Boston Consulting Group ou de QuantumBlack pour McKinsey, qui mobilisent des équipes dédiées de technologues et d’ingénieurs data. Leur point fort réside dans un accès direct et privilégié aux conseils d’administration et aux directions générales, garantissant une adéquation entre les arbitrages budgétaires et les priorités de la gouvernance d’entreprise.
Cependant, ces modèles traditionnels font face à certaines limites structurelles. Les tarifications élevées pratiquées par les bras armés de la stratégie restreignent parfois leur intervention aux phases amont de cadrage et aux prototypes conceptuels. Côté géants de l’IT, la rigidité des processus d’intégration applicative peut ralentir l’agilité requise pour ajuster rapidement des architectures d’IA générative ou agentique.
L’arbitrage stratégique : L’émergence des plateformes pan-européennes d’IA par M&A ciblé
Face aux limites des deux modèles extrêmes, la tendance actuelle montre la structuration d’un compromis : la constitution de plateformes hybrides pan-européennes capables de concurrencer les géants mondiaux sur l’ensemble de la chaîne de valeur Data & IA. L’acquisition de Nunatak s’inscrit directement dans cette logique de "buy-and-build" menée par Artefact, qui a accumulé les rachets ciblés : la société belge Agilytic, le spécialiste de l’automatisation OFI Services en juin 2026, le cabinet brésilien Finor en octobre 2025 et Explorate AI en Allemagne (source : Consultancy.eu, septembre 2026).
Cette dynamique d’acquisition fait écho aux grandes opérations de consolidation observées sur le marché généraliste, telles que la dynamique d’acquisition transatlantique chez Wavestone. Elle répond également à un impératif de souveraineté technologique européenne. En unissant la plateforme mondiale d’origine française Artefact et l’un des cabinets de transformation stratégique reconnus en Allemagne, le nouvel ensemble crée un pôle d’expertise franco-allemand capable d’accompagner des géants industriels comme Schaeffler ou EBM-Papst (source : Artefact Corporate Newsroom, septembre 2026).
Cette intégration prend tout son sens alors que les entreprises doivent interconnecter leurs algorithmes d’IA avec des socles de données modernisés, tirant parti d’évolutions d’infrastructures majeures comme la modernisation des architectures de données vers le Data Lakehouse.
Exemple fictif : Un Chief Data Officer d’une ETI industrielle européenne hésitant entre confier la refonte de sa gouvernance data à un cabinet de stratégie d’un côté et la mise en place de sa plateforme MLOps à un intégrateur de l’autre, arbitre en faveur d’un acteur spécialisé unique. Cela lui permet d’économiser 15 % de coûts d’interface de gestion de projet et de réduire la mise en production de ses cas d’usage de 12 à 7 mois.
Radiographie comparative des forces en présence sur le marché du conseil IA
Pour guider les décideurs dans leur choix de prestataires, le tableau ci-dessous résume les différences de positionnement, de structure d’équipe et de modèles économiques entre les trois typologies d’acteurs en compétition sur le marché européen.
Matrice comparative des modèles de conseil en transformation Data & IA en Europe
| Dimension de comparaison | Pure Players Spécialisés (ex. Artefact / Nunatak) | Bras Armés Tech des MBB (ex. BCG X / QuantumBlack) | Géants IT & Big Four (ex. Capgemini Invent / Accenture) |
|---|---|---|---|
| Positionnement principal | Transformation Data/IA de bout en bout et accélération métier | Conseil stratégique de rupture & prototypage à fort impact | Transformation digitale globale & intégration SI à grande échelle |
| Taille des équipes spécialisées IA | 2 500+ collaborateurs dans 27 pays (Artefact) | Équipes spécialisées de technologues et data scientists | Réseau étendu de consultants en transformation et ingénieurs |
| Dispositif d’exécution privilégié | AI Factory, labs opérationnels et académies de formation métiers | Sprints d’innovation hybrides associant stratèges et ingénieurs | Grands programmes d’intégration SI et centres de services partagés |
| Modèle de tarification observé | TJM intermédiaires spécialisés | Tarifs stratégiques de haut niveau | Structures mixtes T&M et forfaits d’intégration applicative |
| Ancrage et souveraineté en Europe | Forte présence Franco-Allemande et Suisse (Munich, Berlin, Zurich, Paris) | Présence internationale via le réseau de bureaux de la maison mère | Maillage territorial très dense soutenu par des bases offshore |
Données compilées d’après les publications officielles d’Artefact (septembre 2026) et analyses du marché du conseil.
Cette grille comparative montre que si les géants généralistes et les firmes de stratégie conservent des positions fortes sur leurs cœurs de métier respectifs, la catégorie des spécialistes Data & IA renforcés par M&A émerge comme une alternative de premier plan pour exécuter des programmes de transformation de bout en bout.
Feuille de route et critères de choix pour les directions générales et DSI
Pour arbitrer sereinement entre ces différentes typologies de cabinets de conseil dans le cadre d’un programme de transformation Data & IA, les directions générales, DSI et CDO doivent s’appuyer sur quatre critères de sélection factuels :
- Profondeur de la couverture de la chaîne de valeur : Vérifier que le cabinet présélectionné dispose de compétences démontrées à la fois en cadrage stratégique C-suite, en ingénierie de données lourde et en déploiement MLOps, afin d’éviter la rupture d’exécution entre le concept et la production.
- Dispositif de conduite du changement et formation interne : Évaluer la capacité du prestataire à faire monter en compétences l’organisation cliente. La présence de structures dédiées, à l’image de la Nunatak AI Academy, constitue un facteur clé de pérennisation des usages métiers.
- Maillage géographique et souveraineté européenne : Privilégier des acteurs disposant d’un ancrage local fort dans les régions industrielles clés (notamment l’axe Franco-Allemand et la zone DACH) pour garantir la conformité au cadre réglementaire européen (EU AI Act) et faciliter le travail de proximité avec les équipes opérationnelles.
- Sûreté du modèle économique et flexibilité contractuelle : Exiger un modèle d’engagement transparent capable d’associer tarification au forfait sur les jalons de cadrage et gouvernance agile en régie pour les phases d’industrialisation des AI Factories.
Sources
- Artefact Corporate Newsroom (2026-09-08) : Nunatak joins Artefact – Robert Jacobi becomes CEO in Germany
- Consultancy.eu (2026-09-08) : Artefact expands in Germany with acquisition of The Nunatak Group
- Artefact Corporate Newsroom (2026-06-29) : Artefact Wins Special Jury Award at the 2026 CCI France International Awards
- Capgemini Investor Relations (2026-07-30) : Capgemini Investor Relations