
La transition numérique des processus financiers n’est plus une simple option d’optimisation, mais un impératif de conformité majeur. À l’approche de l’entrée en vigueur de la réforme en France, les directions financières et les directions des systèmes d’information (DSI) doivent impérativement s’assurer que leur outil de gestion est parfaitement paramétré.
Un nouveau paradigme réglementaire à intégrer dans votre ERP
Le calendrier officiel et les formats de fichiers obligatoires
Selon le calendrier officiel de la réforme, l’obligation de réceptionner des factures électroniques s’imposera à toutes les entreprises dès le 1er septembre 2026. À cette même date, les grandes entreprises et les ETI devront obligatoirement émettre leurs factures sous format électronique, tandis que les PME et TPE rejoindront cette dynamique d’émission en 2027. Pour préparer efficacement votre organisation à cette transition, vous pouvez consulter le guide de la facturation électronique France 2026-2027.
L’époque du simple fichier PDF envoyé par e-mail touche à sa fin. Désormais, votre ERP devra être capable de générer des factures selon trois formats socles hautement structurés : le Factur-X (format hybride combinant un PDF lisible et un fichier XML de données), l’UBL 2.1, et le CII. L’absence d’un tel formatage entraînera un rejet automatique de vos documents.
L’architecture des échanges : PPF, PDP et l’annuaire de la facturation
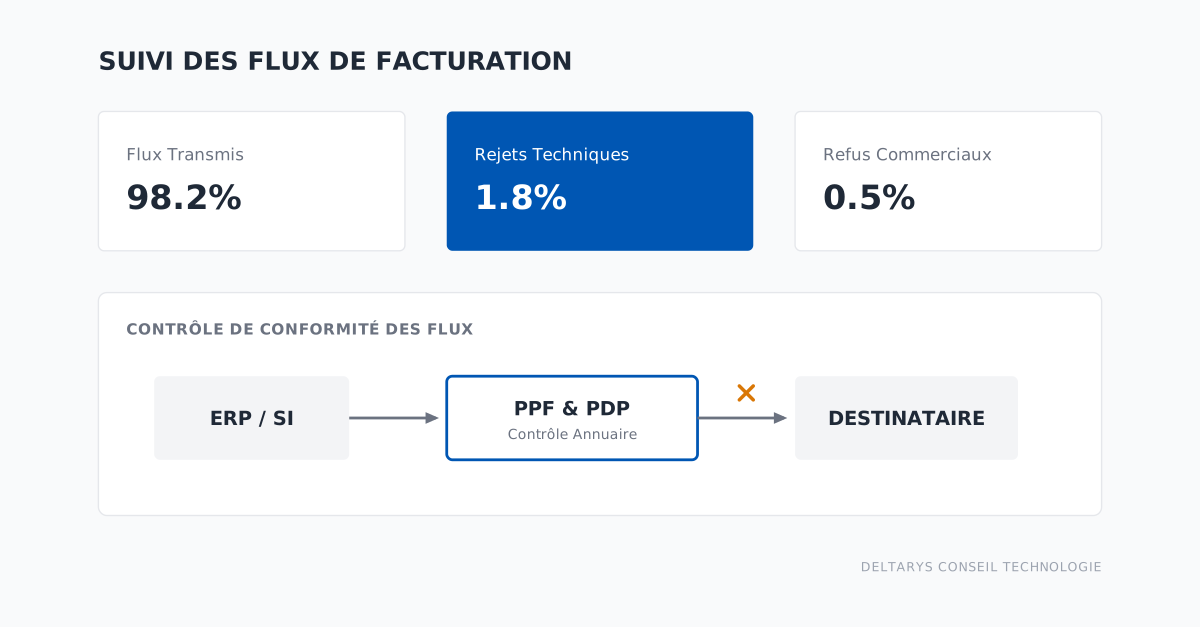
L’acheminement des flux s’appuiera sur le Portail Public de Facturation (PPF) ainsi que sur les Plateformes de Dématérialisation Partenaires (PDP) dument immatriculées par l’administration fiscale. Pour aiguiller ces transactions, le système repose sur l’annuaire de la facturation électronique, un registre centralisé géré par l’État. Cet annuaire associe chaque identifiant d’entreprise (SIREN/SIRET, code service ou clé de routage) à la plateforme choisie par le destinataire.
Pour en comprendre le fonctionnement concret, vous pouvez vous référer aux explications sur l’annuaire de la facturation électronique ainsi qu’aux informations officielles sur l’ouverture de l’annuaire de la facturation électronique. Tout décalage entre les données maîtres de votre ERP et cet annuaire provoquera l’échec de la transmission.
Distinguer les incidents de traitement pour adapter votre SI
Rejet technique vs refus commercial : deux réalités juridiques
Il est indispensable de former vos équipes à distinguer la nature des incidents pour optimiser le traitement des anomalies :
- Le rejet technique : Déclenché automatiquement par la plateforme intermédiaire (PPF ou PDP) en amont de la réception par le destinataire. La facture ne respecte pas les critères de structure ou d’adressage. Juridiquement, cette facture est considérée comme inexistante : les délais de paiement ne commencent pas à courir, ce qui pénalise directement votre trésorerie.
- Le refus commercial : Émis par votre client après réception de la facture pour contester le fond de la transaction (litige de prix, erreur de quantité). Ici, le document existe légalement, mais nécessite l’émission d’un avoir ou d’une facture rectificative.
La gestion obligatoire du cycle de vie de la facture
La réforme fiscale impose le suivi de statuts obligatoires pour chaque document, parmi lesquels les états « déposée », « rejetée », « refusée » et « encaissée ». Votre ERP doit être techniquement capable d’intégrer ces changements de statuts de manière automatisée. Sans cette synchronisation logicielle, vos équipes comptables risquent de travailler à l’aveugle, sans savoir si une facture est bloquée ou en attente de paiement.
Les 7 erreurs de configuration ERP les plus fréquentes
Les incohérences de données de base et de calcul de TVA
La majorité des blocages techniques n’est pas liée à des pannes réseaux, mais à la qualité des données de base de votre ERP. Voici les principaux pièges de configuration :
- 1. Le SIREN/SIRET du destinataire absent ou erroné : C’est la cause numéro un de blocage de flux. Sans cette information, la plateforme de routage est incapable d’identifier le destinataire. Il est recommandé de consulter l’annuaire de la facturation électronique pour fiabiliser votre référentiel client.
- 2. Le destinataire non identifiable : L’omission ou la mauvaise saisie du code service ou de la clé d’aiguillage pour les entités publiques (via Chorus Pro) ou les grands groupes engendre un rejet immédiat.
- 3. L’absence d’une mention obligatoire : L’omission d’éléments indispensables comme le numéro de TVA intracommunautaire du vendeur ou de l’acheteur, les conditions de règlement, ou encore l’IBAN pour le paiement stoppe instantanément le document.
- 4. Les écarts d’arrondis de TVA : Les plateformes contrôlent les calculs au centime près. Si votre ERP réalise un calcul de TVA à la ligne tandis que la PDP de destination procède à un calcul global sur le montant total HT, l’écart d’arrondi provoquera une anomalie bloquante.
Les anomalies de format et de structure de flux
Le traitement des flux numériques impose également de solides contrôles sur l’architecture des fichiers :
- 5. Un format non structuré : Tenter d’envoyer un fichier PDF classique non enrichi de données structurées XML constitue un motif direct d’exclusion par le portail d’échange.
- 6. Un doublon ou une rupture de numérotation : La réglementation exige une continuité chronologique stricte et sans trou dans vos séquences de facturation. Tout chevauchement bloque le système.
- 7. Des pièces jointes non admises : L’intégration d’annexes trop volumineuses ou dans des formats non autorisés par les spécifications techniques de la plateforme destinataire invalide tout le lot.
Sécuriser sa transition : méthodologie et risques financiers
Les sanctions financières en cas de non-conformité
Le respect de ce nouveau cadre réglementaire est lourdement sanctionné en cas de manquements. L’omission de l’obligation d’émission sous format électronique expose l’entreprise à une amende de 50 € par document non conforme. Par ailleurs, le défaut de transmission des données complémentaires obligatoires (le e-reporting) est sanctionné par une amende de 500 € par omission.
Pour approfondir ce sujet et mesurer les risques financiers encourus, vous pouvez consulter le détail des pénalités sur la page des sanctions de la facture électronique ainsi que la FAQ sur les sanctions de non-conformité de la facturation électronique. Sur le plan juridique, ces manquements s’appuient sur les dispositions rigoureuses de l’article 1737 du Code général des impôts.
Un plan d’action pour assainir durablement l’ERP
Pour prémunir votre entreprise contre ces risques de facturation et de trésorerie, la DSI et la direction financière doivent rapidement mener un chantier d’assainissement de l’ERP. Ce plan d’action doit intégrer la mise en place de contrôles bloquants à la saisie, le nettoyage complet des données maîtres de tiers et l’automatisation de la récupération des statuts de transmission.
Cette rigueur de préparation fait écho à une célèbre analyse de Bill Gates, cofondateur de Microsoft, qui rappelait judicieusement : « L’automatisation appliquée à une opération efficace augmentera l’efficacité… L’automatisation appliquée à une opération inefficace augmentera l’inefficacité. » Mettre à niveau et fiabiliser la configuration de votre ERP dès aujourd’hui est l’unique chemin pour transformer la contrainte réglementaire de la facturation électronique en un levier d’efficacité opérationnelle et de performance financière durable.
Sources
- Article 1737 – Code général des impôts – Legifrance
- Consulter l’annuaire de la facturation électronique – Entreprendre Service Public
- Facturation électronique : ouverture de l’annuaire dédié – economie.gouv.fr (18 sept. 2025)
- Sanctions facture électronique : amendes et pénalités … – FIDUCIAL (1 sept. 2026)
- Sanction facture électronique : quelles amendes en cas … – Tiime (7 sept. 2026)
- Facturation électronique France 2026-2027 – Novutech (13 avr. 2026)
- Annuaire de la facturation électronique (anciennement … – Dext (20 août 2026)
Besoin d accompagnement sur ce sujet ?
Vous faites face a une problematique similaire dans votre organisation ? Fort de plus de 20 ans d experience dans l accompagnement des directions financieres, DAF, DSI et directions achats dans leurs projets de transformation, je serai heureux d echanger avec vous. Exposez votre problematique via notre page de contact et je vous recontacterai personnellement.