
Dimensions : cartographier la fréquence et la complexité des tâches
Dans les départements financiers, la transformation numérique impose une clarification des opérations quotidiennes. Selon Salesforce, l’automatisation par l’IA est un levier de rationalisation des flux de travail : elle permet de traiter les tâches répétitives pour libérer du temps au profit de l’analyse stratégique. Pour le contrôle de gestion, l’enjeu consiste à identifier où se situent les goulots d’étranglement.
Le cadrage d’un projet d’automatisation repose sur deux dimensions fondamentales : la fréquence de traitement et la lisibilité de la donnée. L’extraction d’informations depuis des documents ou le contrôle de dossiers représentent des candidats naturels. À l’opposé, les arbitrages complexes nécessitent un jugement humain irremplaçable. L’objectif organisationnel vise à fluidifier les opérations sans altérer la rigueur de la gouvernance.
Matrice de maturité : de l’automatisation classique aux agents IA
Pour structurer la prise de décision, les processus financiers peuvent être classés selon une matrice à trois niveaux de maturité technologique, en fonction de la nature de la donnée et du degré d’autonomie souhaité :
- L’automatisation classique : fondée sur des règles déterministes fixes, elle prend en charge la synchronisation entre outils, le transfert de données ou le calcul de règles simples.
- Le workflow IA supervisé : il intervient lorsque la donnée initiale est non structurée. L’IA lit, extrait, effectue un contrôle de dossiers et gère les pièces manquantes ou la détection d’incohérences de données. Le résultat est ensuite soumis à la validation d’un collaborateur.
- L’agent IA connecté : capable d’exécuter des séquences autonomes multi-étapes sous supervision. Dans le cadre d’une clôture mensuelle, un agent peut par exemple réconcilier les comptes et isoler les anomalies, ce qui réduit sensiblement le temps consacré à ces opérations, à condition qu’un collaborateur valide les résultats.
Application : la redistribution des rôles au sein du pôle Finance
L’intégration de l’IA redéfinit le rôle du contrôleur de gestion, qui voit la collecte de données et une partie des audits s’automatiser, et se recentre sur la planification et l’analyse. Les gains opérationnels observés par DataBird font état d’une réduction de 60 à 80 % du temps de traitement des tâches manuelles.
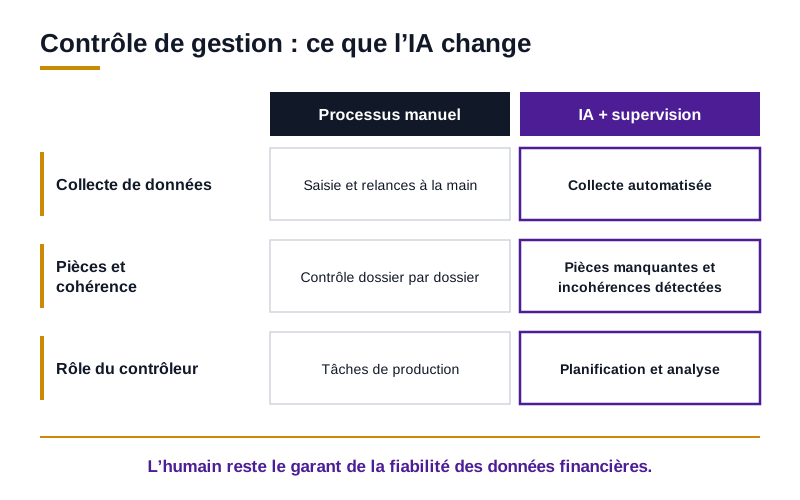
Pour une PME, l’automatisation de tâches comme le contrôle de dossiers, la détection d’incohérences ou la relance des pièces manquantes libère du temps que l’équipe peut réorienter vers des activités à plus forte valeur ajoutée, tout en renforçant la fiabilité des rapports.
Cependant, la supervision humaine demeure indispensable. Si l’IA excelle pour détecter des paiements dupliqués ou des écarts budgétaires, l’analyse des causes racines et les décisions d’arbitrage restent sous la responsabilité des équipes métier.
Synthèse : l’impact organisationnel et la fiabilisation des processus
L’automatisation par l’IA engendre une rationalisation des flux de travail et une meilleure homogénéisation des livrables produits par les services financiers. L’intégration de contrôles automatiques directement au sein des outils de planification sécurise la chaîne de valeur financière.
L’adoption reste toutefois inégale selon les organisations. La structuration des données historiques et la formation des équipes apparaissent comme des conditions indispensables pour obtenir un retour sur investissement durable, et la fiabilité des données financières suppose de maintenir une supervision humaine.
Critères de décision pour structurer votre feuille de route
Pour réussir cette transition organisationnelle, les décideurs financiers doivent s’appuyer sur trois critères de décision :
- La récurrence et la maturité du flux : privilégier les tâches fréquentes avec des cas limites bien identifiés, comme le traitement des factures fournisseurs ou le rapprochement bancaire.
- Le niveau de contrôle humain requis : déterminer le seuil de validation nécessaire et conserver un mécanisme systématique d’escalade vers un collaborateur pour les cas ambigus.
- L’indicateur de ROI ciblé : mesurer la valeur produite par la réduction des délais de clôture et l’amélioration de la qualité des données plutôt que par le seul volume d’exécutions automatisées.
Sources
- Comptabilité et IA : ce qui s’automatise (et ce qui ne doit pas) – https://decisionia.com/ia-automatise-comptabilite-controle-gestion/
- IA et outils de planification : quel rôle pour le contrôleur … – https://mesinfos.fr/13000-marseille/intelligence-artificielle-et-outils-de-planification-quel-role-pour-le-controleur-de-gestion-244678.html
- Automatiser ses tâches avec l’IA : exemples PME et ROI – https://www.dazzstudio.fr/blog/automatiser-taches-ia-guide
- Automatisation IA : Définition, Avantages et Exemples – https://www.salesforce.com/fr/artificial-intelligence/ai-automation/
- Automatiser ses tâches avec l’IA : que faire en 2026 ? – https://www.data-bird.co/blog/automatisation-taches-ia