
À l’approche des échéances réglementaires et technologiques, la modernisation d’un Progiciel de Gestion Intégré (ERP) s’impose comme un chantier stratégique majeur. Pour la Direction Financière (DAF) et la Direction des Systèmes d’Information (DSI), renouveler un ERP ne consiste plus seulement à mettre à jour un outil applicatif, mais à orchestrer un arbitrage délicat entre gouvernance budgétaire, intégration des briques d’intelligence artificielle et mise en conformité réglementaire. L’analyse précise du coût total de possession (TCO ou Total Cost of Ownership) devient alors l’élément clé pour éviter toute dérive financière.
Du CAPEX à l’OPEX : la réévaluation financière des ERP Cloud
Des coûts d’abonnement qui masquent l’investissement global
Le passage généralisé au modèle SaaS (Software as a Service) modifie en profondeur la comptabilisation des projets ERP. Historiquement traités en investissement en capital (CAPEX) par le biais d’achats de licences perpétuelles et d’infrastructures sur site, les systèmes ERP s’inscrivent aujourd’hui majoritairement dans des dépenses opérationnelles (OPEX). Si cette transition permet de lisser le ticket d’entrée initial, elle engage l’entreprise dans un effort financier récurrent sur le long terme.
Les écarts budgétaires restent toutefois très marqués selon la taille de l’organisation et le périmètre fonctionnel choisi. Pour une PME, le coût d’une première structuration ERP démarre généralement autour de 15 000 € en phase initiale pour des briques ciblées, tandis qu’une ETI multi-entités doit souvent prévoir une enveloppe globale dépassant 500 000 €. Sur la partie SaaS récurrente, les tarifications observées oscillent en moyenne entre 60 € et 200 € par mois et par utilisateur. Ces écarts se confirment lorsqu’on analyse le marché : un comparatif entre SAP S/4HANA et Sage X3 met clairement en évidence la variété des modèles de facturation, modulés selon le volume d’utilisateurs et le niveau de complexité métier. Pour une structure de 50 à 100 utilisateurs, l’investissement total sur l’ensemble de la phase de déploiement s’échelonne couramment entre 200 000 € et 600 000 €.
L’iceberg du TCO : décryptage des coûts cachés et de la dette technique
Répartition théorique et surcoûts liés à l’IA
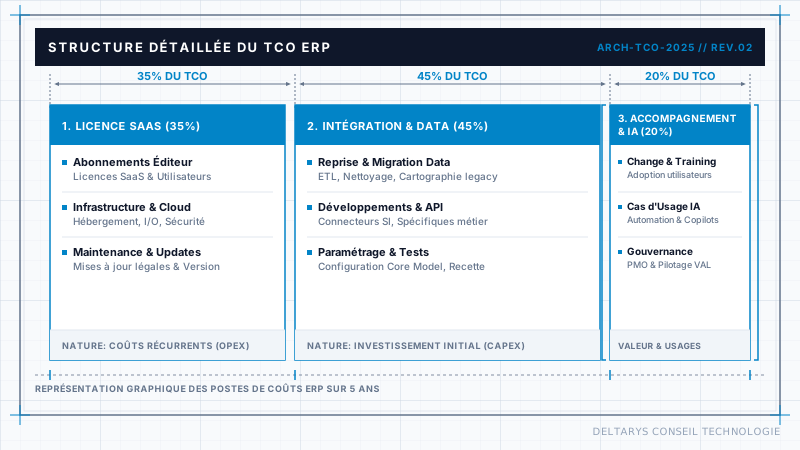
Se fier uniquement au prix de souscription affiché par l’éditeur expose la DAF à de sévères sous-estimations budgétaires. La réalité économique d’un projet ERP mature se compare volontiers à un iceberg, où la redevance logicielle ne constitue que la partie visible. En moyenne, un budget s’articule de la façon suivante :
- 30 % à 40 % pour le logiciel : droits d’accès SaaS et abonnements aux modules applicatifs.
- 40 % à 50 % pour l’intégration : modélisation des processus, reprise de l’historique de données et création d’interfaces API.
- 15 % à 25 % pour le facteur humain : conduite du changement, formations et mobilisation des équipes internes.
À ces postes classiques s’ajoute aujourd’hui l’impact des technologies d’intelligence artificielle. Les éditeurs intègrent de plus en plus de fonctionnalités automatisées pour la saisie comptable, le rapprochement bancaire ou la détection d’anomalies. Comme le souligne une analyse sur l’accélération de l’IA native chez SAP et Microsoft, ces capacités modifient la grille de tarification, oscillant entre des souscriptions Premium et une facturation à la consommation d’API ou de jetons. Comme le rappelle fort justement Satya Nadella, P-DG de Microsoft : « Tout ce que nous construisons doit se traduire par une productivité accrue et un ROI mesurable pour nos clients. » L’enjeu pour la finance est donc de mesurer précisément ce gain d’efficacité face au surcoût applicatif.
Conformité 2026-2027 : intégrer la réforme de la facturation électronique
Le calendrier réglementaire et les jalons légaux
L’anticipation de la conformité légale devient un critère direct de sélection de l’ERP. Selon le cadre officiel de la réforme de la facturation électronique, toutes les entreprises françaises devront être en capacité de recevoir des factures électroniques dès le 1er septembre 2026. Concernant l’obligation d’émission et de transmission de données (e-reporting), l’échéance du 1er septembre 2026 s’applique d’abord aux grandes entreprises et ETI. Les PME et TPE disposent quant à elles d’un délai supplémentaire fixé au plus tard au 1er septembre 2027 pour l’émission obligatoire.
Coûts de raccordement aux Plateformes Agréées (PA / PDP)
Pour respecter ces exigences, l’ERP doit pouvoir se connecter au Portail Public de Facturation (PPF) ou s’interfacer avec une Plateforme Agréée (PA, anciennement nommée PDP). La mise en place de ces connecteurs génère des frais récurrents. L’analyse des déterminants tarifaires des plateformes agréées montre que la tarification dépend principalement du volume annuel de factures traitées et du nombre d’entités juridiques à raccorder. Pour faire un choix éclairé, il convient de s’appuyer sur des critères précis comme ceux détaillés dans ce guide comparatif des PA pour 2026, afin de vérifier l’interfaçage technique sans multiplier les coûts de licences annexes. En parallèle, la montée en charge des réglementations environnementales (CSRD) pousse la DAF à vérifier la présence de modules de reporting extra-financier intégrés natifs.
Gouvernance et bonnes pratiques pour piloter l’enveloppe budgétaire
Quatre leviers opérationnels pour préserver le ROI
Pour maîtriser le TCO global et garantir le succès du déploiement, la DAF et la DSI doivent travailler en synergie en s’appuyant sur quatre principes d’action :
- Privilégier le standard éditeur : limiter les développements spécifiques pour réduire les coûts d’intégration et faciliter les mises à jour automatiques du Cloud.
- Chiffrer l’effort interne : valoriser le temps consacré par les référents métiers (key users) dans l’équation financière afin de prévenir l’épuisement des équipes.
- Encadrer les revalorisations contractuelles : négocier des plafonds d’indexation annuelle des abonnements SaaS dès la signature initiale.
- Garantir la veille réglementaire : exiger de l’éditeur un engagement contractuel d’adaptation aux normes de facturation électronique et CSRD sans frais d’avenant applicatif.
En abordant le renouvellement de l’ERP sous le prisme du TCO réel et de l’alignement réglementaire, les décideurs transforment ce qui aurait pu être une contrainte d’investissement en un levier d’efficience opérationnelle pérenne.
Sources
- Tout savoir sur la facturation électronique pour les … – economie.gouv.fr
- La Facturation électronique arrive en 2026 – Impots.gouv.fr
- ERP augmentés par l’IA : décryptage 2025 chez SAP et … – Delaware Consulting (18 déc. 2025)
- Prix d’une Plateforme Agréée : 6 facteurs – Quadient (27 juil. 2026)
- Comparatif PDP 2026 : choisir sa plateforme agréée (PA) – Advanced Conseil
- SAP S/4HANA vs Sage X3 : quel ERP choisir pour votre … – Appvizer (1 déc. 2025)
Besoin d accompagnement sur ce sujet ?
Vous faites face a une problematique similaire dans votre organisation ? Fort de plus de 20 ans d experience dans l accompagnement des directions financieres, DAF, DSI et directions achats dans leurs projets de transformation, je serai heureux d echanger avec vous. Exposez votre problematique via notre page de contact et je vous recontacterai personnellement.
À lire aussi
- Lancement d’Acumatica 2026 R2 : la gouvernance stricte des agents IA réinvente l’ERP Mid-Market
- Facturation électronique 2026 : votre ERP est-il vraiment opérationnel ?
- SAP et Dremio : la révolution du Data Lakehouse pour libérer l’IA agentique dans l’ERP
- Quel ERP choisir pour une ETI ? Critères stratégiques et arbitrages