
Que signifie le retrait de la cote d’un cabinet de conseil et d’ingénierie aux infrastructures au profit d’un fonds de private equity pour la stratégie et la valorisation des cabinets spécialisés ?
Un prestataire d’ingénierie quitte la Bourse après un rachat de 1 Md USD
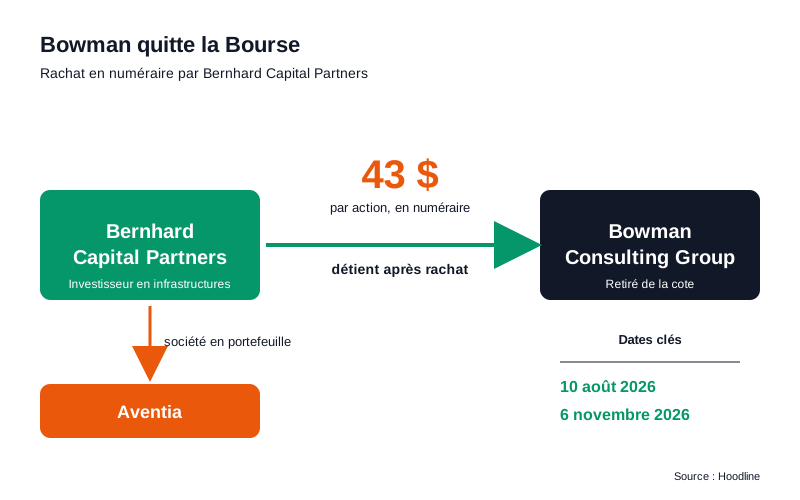
Le 6 novembre 2026, Bernhard Capital Partners et Bowman Consulting Group ont annoncé la finalisation d’une acquisition tout cash d’une valeur d’environ 1 milliard de dollars. Bowman devient une société privée adossée à Bernhard ; son action a cessé de se négocier et doit être radiée du Nasdaq (source : The Manila Times, reprise du communiqué GlobeNewswire, 6 novembre 2026). Les actionnaires doivent recevoir 43 dollars par action en numéraire (source : Hoodline, novembre 2026). Selon TradingView, qui résume un dépôt auprès de la SEC, Bowman a demandé la suspension de la cotation et le retrait de sa cote avant l’ouverture du marché ce jour-là (source : TradingView, 6 novembre 2026).
L’opération avait été annoncée trois mois plus tôt : l’accord définitif date du 10 août 2026 (source : Bernhard Capital Partners, 10 août 2026). La FAQ investisseurs de Bowman prévoyait une finalisation au quatrième trimestre 2026 ou au premier trimestre 2027, sous réserve des approbations habituelles ; la clôture intervient donc dans la fenêtre annoncée (source : Hoodline, novembre 2026). La période de sollicitation de propositions alternatives (go-shop) s’est terminée le 13 septembre 2026 à 17 h, heure de l’Est (source : Bernhard Capital Partners, 10 août 2026). Les sources consultées ne mentionnent aucune offre concurrente.
Pour le conseil, l’enjeu dépasse ce dossier. Il s’agit d’un cabinet d’ingénierie de taille nationale qui change de régime de propriété, dans un marché où les opérations portées par des fonds progressent.
Bowman et Bernhard : une entreprise de trente ans face à un investisseur en infrastructures
Bowman, basé à Reston (Virginie), fournit des services d’ingénierie et techniques pour le cadre bâti : planification, géospatial, conduite de travaux, mise en service, conseil environnemental et acquisition foncière (source : The Manila Times, novembre 2026). Dans sa FAQ d’août 2026, la société indiquait plus de 2 500 collaborateurs et plus de 100 bureaux américains, chiffres antérieurs à la clôture (source : Hoodline, novembre 2026). Son fondateur et directeur général, Gary Bowman, présente l’opération comme une étape : « For 30 years, Bowman has methodically grown into a national business » (traduction : en trente ans, Bowman s’est développé méthodiquement jusqu’à devenir une entreprise nationale) (source : The Manila Times, novembre 2026).
Bernhard Capital Partners se présente comme une société d’investissement en marchés privés centrée sur les services d’infrastructure et les actifs d’infrastructure (source : The Manila Times, novembre 2026). Son portefeuille offre un point de comparaison : Aventia, société en portefeuille, indique plus de 400 collaborateurs et a acquis ECM Consultants en mai 2026 pour renforcer sa présence dans le Gulf South (source : PR Newswire, 18 mai 2026).
Les conseillers donnent la mesure institutionnelle de l’opération : BofA Securities pour Bowman, Latham & Watkins comme conseil juridique de Bowman, Kirkland & Ellis pour Bernhard (source : The Manila Times, novembre 2026).
Avant et après la clôture : une même société, deux régimes
Aucune source consultée ne fournit de données comparables pour de grands cabinets internationaux ou français : aucune comparaison de taille, de rentabilité ou de « meilleur » cabinet n’est donc avancée. Le tableau met en regard Bowman avant et après la clôture, et une société du portefeuille de Bernhard.
Bowman avant et après la clôture, et une société du portefeuille Bernhard
| Critère | Bowman avant clôture (août 2026) | Bowman après clôture (6 novembre 2026) | Aventia, société du portefeuille Bernhard |
|---|---|---|---|
| Statut boursier | Coté au Nasdaq, ticker BWMN (source : Bernhard Capital Partners, 10 août 2026) | Cotation suspendue, retrait de cote demandé le 6 novembre 2026 (source : TradingView, 6 novembre 2026) | Société en portefeuille de Bernhard (source : PR Newswire, 18 mai 2026) |
| Prix par action | 27,23 dollars, cours de clôture du 7 août 2026 (source : Bernhard Capital Partners, 10 août 2026) | 43 dollars en numéraire (source : Hoodline, novembre 2026) | Non précisé dans les sources consultées |
| Prime offerte | Sans objet | Environ 58 % sur le cours du 7 août 2026 (source : Bernhard Capital Partners, 10 août 2026 ; recalcul 43 / 27,23) | Non précisé dans les sources consultées |
| Valeur de l’opération | Environ 1,0 Md USD de valeur d’entreprise (source : Bernhard Capital Partners, 10 août 2026) | Environ 1 Md USD, tout cash (source : The Manila Times, novembre 2026) | Non précisée dans les sources consultées |
| Effectifs | Plus de 2 500 collaborateurs et plus de 100 bureaux américains (FAQ d’août 2026, via Hoodline, novembre 2026) | Non précisés dans les sources consultées | Plus de 400 collaborateurs (source : PR Newswire, 18 mai 2026) |
| Activité | Ingénierie et services techniques pour le cadre bâti (source : The Manila Times, novembre 2026) | Poursuite annoncée de la stratégie de croissance organique et d’acquisitions (source : The Manila Times, novembre 2026) | Cabinet environnemental : conseil, services de terrain et solutions technologiques (source : PR Newswire, 18 mai 2026) |
| Conseils de l’opération | BofA Securities (financier), Latham & Watkins (juridique) (source : The Manila Times, novembre 2026) | Mêmes conseillers cités dans le communiqué de clôture ; Kirkland & Ellis a conseillé Bernhard (source : The Manila Times, novembre 2026) | Non précisé dans les sources consultées |
Dates : avant clôture = août 2026 ; après clôture = 6 novembre 2026 ; données Aventia du 18 mai 2026. Périmètres différents : valeur d’entreprise (communiqué d’août) contre transaction (communiqué de novembre). Aucune donnée comparable pour d’autres cabinets ne figure dans les sources consultées. Non précisés dans les sources consultées : effectifs post-clôture, EBITDA et multiple implicite.
Deux données se lisent directement. La première est la prime : le communiqué d’août indique une prime d’environ 58 % sur le cours de clôture du 7 août 2026, soit 27,23 dollars (source : Bernhard Capital Partners, 10 août 2026). Recalcul : 43 / 27,23 = 1,58, ce qui confirme l’ordre de grandeur. La seconde concerne le montant. Le communiqué d’août parle d’une valeur d’entreprise d’environ 1,0 milliard de dollars (source : Bernhard Capital Partners, 10 août 2026), alors que le communiqué de novembre évoque une transaction d’environ 1 milliard de dollars sans préciser la notion de valeur retenue (source : The Manila Times, novembre 2026). Les deux chiffres sont du même ordre ; les sources consultées ne permettent pas de dire si le périmètre est identique.
Exemple fictif, à titre d’illustration : un actionnaire détenant 1 000 actions recevrait 43 000 dollars en numéraire (1 000 x 43 dollars), sans conserver de titre coté. Ce calcul ne dit rien de la valeur réelle de la société : son chiffre d’affaires, son EBITDA et donc son multiple implicite ne figurent pas dans les sources consultées.
Croissance organique et acquisitions : une stratégie annoncée sans objectifs chiffrés
Les parties entendent poursuivre la stratégie de croissance organique et d’acquisitions stratégiques de Bowman, étendre ses capacités techniques et renforcer sa présence sur les marchés d’infrastructure clés (source : The Manila Times, novembre 2026). Mark Spender, associé et directeur des investissements de Bernhard, explique : « As clients take on larger and more complex infrastructure projects, they increasingly need partners who can deliver across multiple disciplines and geographies » (traduction : à mesure que les clients prennent en charge des projets d’infrastructure plus grands et plus complexes, ils ont besoin de partenaires capables d’intervenir sur plusieurs disciplines et plusieurs géographies).
Ce qui frappe, c’est l’absence de chiffres. Les communiqués consultés ne contiennent ni objectif de chiffre d’affaires, ni cible d’acquisition, ni calendrier de croissance. Bowman renvoie pour ses risques à ses dépôts auprès de la SEC, dont son rapport annuel 2025 et son rapport trimestriel au 30 septembre 2026 (source : The Manila Times, novembre 2026). Selon TradingView, la société a par ailleurs indiqué vouloir déposer un formulaire 15 pour mettre fin à ses obligations d’information restantes (source : TradingView, 6 novembre 2026). Interprétation : l’information financière publique sur Bowman pourrait donc se raréfier ; les sources consultées ne précisent pas quelles données seront rendues publiques ensuite.
Gary Bowman insiste sur le respect de la culture entrepreneuriale de l’entreprise et sur la poursuite de l’investissement dans les équipes et les expertises (source : The Manila Times, novembre 2026). En août, il évoquait aussi une stratégie de croissance par acquisitions (source : Bernhard Capital Partners, 10 août 2026). Y lire une logique de plateforme, c’est-à-dire une croissance par acquisitions sous un même actionnaire, est une interprétation : le terme n’est pas employé par les parties pour décrire le projet.
Retrait de cote et rachat par fonds : une consolidation qui touche aussi les cotés
Hoodline, citant Capstone Partners, rapporte 361 opérations annoncées ou finalisées dans les services AEC en 2025, en hausse de 10,1 % sur un an, dont les opérations portées par le private equity ont progressé de 32,7 % (source : Hoodline, novembre 2026). Les multiples moyens du secteur atteignent 13,2 fois l’EV/EBITDA en 2025, contre 11,1 fois en 2024, et la valeur médiane des transactions passe de 59,5 millions de dollars à 110 millions (source : Hoodline, novembre 2026, données Capstone). Bowman avait réalisé six opérations en 2025 (même source).
Le contre-exemple est instructif : les acteurs cotés consolident eux aussi. Le même rapport relève 50 opérations stratégiques de sociétés cotées dans le secteur en 2025, en hausse de 42,9 % (source : Hoodline, novembre 2026). Lecture : le passage au privé n’est donc pas l’unique voie de la consolidation.
La valorisation appelle une prudence de périmètre. Windsor Drake met en regard 19,7 fois l’EBITDA pour l’ensemble des entreprises cotées américaines à EBITDA positif (données NYU Stern de janvier 2026) et 7,0 fois pour les transactions de private equity de milieu de marché au deuxième trimestre 2026 (données GF Data, 85 transactions) (source : Windsor Drake, date de publication non précisée). Ce périmètre n’est pas sectoriel et ne se compare pas directement aux 13,2 fois du rapport Capstone. La source explique l’écart par le fait qu’une action cotée se négocie comme une participation minoritaire liquide, ce qui suggère, par interprétation, que la valeur d’un contrôle privé obéit à d’autres règles.
Pour les fonds en général, la contrainte est visible. Dealroom indique qu’atteindre un objectif de 2,5 fois le capital investi sur cinq ans suppose une croissance d’environ 12 % par an de l’EBITDA, contre 5 % historiquement (source : Dealroom, juillet 2026, citant Bain). Bain indique que les prix bas, la dette bon marché et l’expansion facile des multiples ont disparu pour un avenir prévisible (source : Bain & Company, Global Private Equity Report 2026, date non précisée). Interprétation : la valeur d’un cabinet sous contrôle privé dépendra davantage de sa croissance opérationnelle que d’un effet de multiple.
Ce que le cas Bowman enseigne aux dirigeants de cabinets de conseil
Les points établis à la date de rédaction :
- Une sortie de cote à prix fixe : 43 dollars par action en numéraire, soit une prime d’environ 58 % sur le cours de clôture du 7 août 2026 (source : Bernhard Capital Partners, 10 août 2026).
- Un calendrier encadré : annonce le 10 août 2026, sollicitation d’offres alternatives jusqu’au 13 septembre, clôture le 6 novembre 2026 (sources : Bernhard Capital Partners, août 2026 ; Hoodline, novembre 2026).
- Une consolidation qui ne se limite pas au privé : 361 opérations dans les services AEC en 2025, avec des acquéreurs cotés actifs (source : Hoodline, novembre 2026, citant Capstone).
- Une valorisation qui dépend de la croissance : les multiples cotés et privés ne se lisent pas de la même façon, et les fonds ont besoin d’environ 12 % de croissance annuelle de l’EBITDA pour atteindre leurs objectifs de rendement (sources : Windsor Drake ; Dealroom, juillet 2026, citant Bain).
- Des données manquantes : effectifs actuels, EBITDA, multiple implicite et cibles d’acquisition ne figurent pas dans les sources consultées.
Lecture : pour un cabinet de conseil spécialisé, la question à se poser n’est pas seulement à quel prix un actionnaire entre, mais quelle capacité de croissance et d’intégration il finance réellement.
Sources
- Hoodline (2026-11-07) : Bernhard Capital Closes 1B Bowman Consulting Acquisition
- The Manila Times (reprise du communiqué GlobeNewswire) (2026-11-06) : Bernhard Capital Partners and Bowman Consulting Group Announce Completion of Approximately $1 Billion Acquisition
- Bernhard Capital Partners (2026-08-10) : Bowman Consulting Group Enters into Definitive Agreement to be Acquired by Bernhard Capital Partners for 43.00 per Share in Cash
- Bernhard Capital Partners (2026-11-06) : Bernhard Capital Partners and Bowman Consulting Group Announce Completion of Approximately $1 Billion Acquisition
- TradingView (2026-11-06) : Bowman Consulting Group Announced Transfer or Voluntary Withdrawal of Listing
- Windsor Drake (non précisée) : EBITDA Multiples by Industry 2026: Private and Public Data
- Dealroom (2026-07-15) : Private Equity Value Creation: 2026 Playbook & Examples
- Bain & Company (non précisée) : Global Private Equity Report 2026
- PR Newswire (2026-05-18) : Bernhard Capital-Backed Aventia Acquires ECM Consultants, Strengthening Gulf South Presence