
Dans les métiers du conseil, des services numériques et de la transformation des entreprises, la création de valeur repose directement sur les compétences et l’engagement des équipes. Pour aligner la performance économique globale avec les intérêts de ses collaborateurs, Capgemini utilise de façon récurrente l’actionnariat salarié. Le groupe a engagé le déploiement de son treizième plan d’actionnariat salarié (ESOP), une opération assortie d’un mécanisme financier destiné à en gérer l’impact sur le capital.
Le 13e plan ESOP de Capgemini : calendrier et déploiement
Un calendrier encadré pour l’exercice 2026
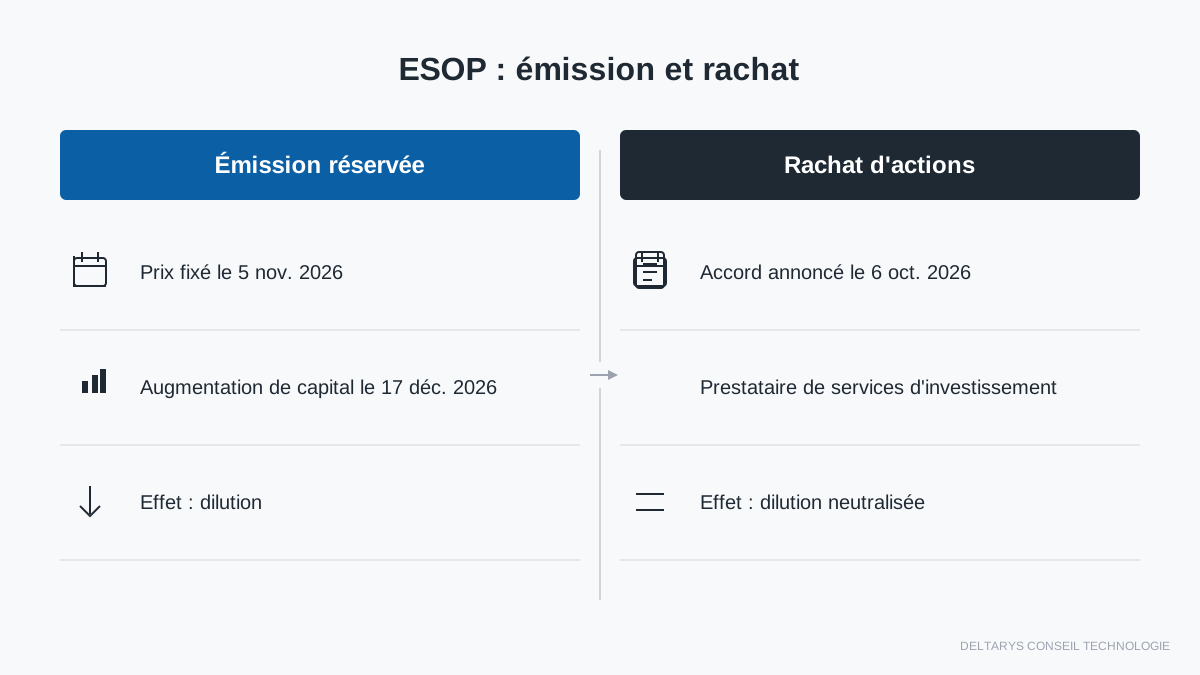
Le groupe a officialisé le lancement de son 13e plan d’actionnariat salarié à la rentrée 2026. Ce dispositif prend la forme d’une augmentation de capital réservée aux salariés éligibles. Selon le calendrier fixé par l’entreprise, le prix de souscription des actions nouvelles est déterminé le 5 novembre 2026, avant la réalisation effective de l’augmentation de capital prévue le 17 décembre 2026.
Les étapes administratives locales sont également encadrées par les autorités de marché. Le prospectus préliminaire de l’AMMC déposé au Maroc mentionne une période de souscription et de rétractation figurant à titre indicatif entre le 10 et le 13 novembre 2026. Ces repères temporels confirment la rigidité du processus juridique et financier requis pour orchestrer une telle opération à l’échelle internationale.
Une portée internationale confirmée
Au fil des éditions, Capgemini a élargi l’accès à ses plans d’actionnariat. À titre d’illustration, lors du 11e plan d’actionnariat salarié conduit en 2024, l’offre était proposée à environ 97 % des effectifs du groupe afin d’associer le plus grand nombre à la trajectoire de l’entreprise.
La publication de documents visés par des régulateurs locaux, comme l’Autorité Marocaine du Marché des Capitaux pour l’édition 2026, atteste la poursuite de cette logique multi-pays. Ce déploiement exige des adaptations réglementaires et fiscales spécifiques à chaque juridiction pour permettre aux équipes locales d’intégrer le dispositif.
Mécanismes financiers : émission réservée et maîtrise de la dilution
L’accord de rachat d’actions d’octobre 2026
Toute création d’actions nouvelles génère mécaniquement un effet dilutif pour les actionnaires existants. Pour encadrer cet impact, Capgemini SE a annoncé le 6 octobre 2026 avoir conclu un accord de rachat d’actions avec un prestataire de services d’investissement. L’objectif explicite de cet accord est de neutraliser la dilution découlant de l’émission de titres réservée aux salariés.
Cette approche permet de conjuguer le développement du capital salarié et la préservation de la structure des droits de vote des actionnaires historiques, sans altérer l’équilibre financier de la société.
Le précédent de l’exercice 2025
La gestion de la dilution s’inscrit dans une pratique financière formalisée lors des cycles précédents. En décembre 2025, le groupe avait procédé à l’annulation de 4,1 millions d’actions auto-détenues, ce qui s’était traduit par une réduction de 0,8 % de son capital social. Ces titres avaient été rachetés sur le marché, notamment dans le but d’annuler les effets dilutifs des dispositifs d’actionnariat.
Ce type d’arbitrage illustre la dualité des opérations sur capital : réallouer une partie des titres vers le personnel tout en utilisant l’annulation d’actions rachetées pour stabiliser le volume global d’actions en circulation.
L’actionnariat salarié comme facteur d’engagement dans le conseil
Une présence historique des salariés au capital
L’accumulation des plans successifs renforce le poids des collaborateurs dans l’actionnariat de l’entreprise. En septembre 2021, lors de la communication liée au huitième plan ESOP de 2021, les actions détenues par les salariés issus des opérations précédentes représentaient 6,9 % du capital de Capgemini SE. Ces chiffres historiques témoignent d’une continuité dans la politique d’association du personnel au capital.
Comme le soulignait le théoricien du management Peter Drucker : « Les actifs les plus précieux d’une entreprise sont ses travailleurs du savoir. » Dans le secteur du conseil IT et de la transformation digitale, la valorisation du capital humain constitue un enjeu central de gestion des ressources humaines et de gouvernance d’entreprise.
Enjeux RH et alignement d’intérêts
Proposer des parts de l’entreprise aux consultants et experts techniques répond à une double logique : financière et managériale. Sur le plan de la fidélisation, ce type de dispositif incitatif offre aux collaborateurs une perspective d’investissement directement liée aux performances globales de leur groupe.
Dans un marché des services du numérique où la demande de compétences reste élevée, l’actionnariat salarié constitue un outil complémentaire aux politiques de rémunération classiques. Il favorise un alignement à long terme entre la stratégie de la direction, la valeur créée pour les clients et l’intérêt patrimonial des salariés actionnaires.
Sources
- Capgemini lance son treizième plan d’actionnariat salarié – Capgemini (relations investisseurs) (2026-09-10)
- Treizième plan d’actionnariat salarié : rachat d’actions pour neutraliser la dilution – Capgemini (relations investisseurs) (2026-10-06)
- Groupe Capgemini – Prospectus préliminaire – Autorité Marocaine du Marché des Capitaux (AMMC) (2026-09-18)
- Capgemini réduit son capital de 0,8 % après l’annulation de 4,1 millions d’actions – Idéal Investisseur (2025-12-18)
- Lancement d’un huitième plan d’actionnariat salarié – Capgemini (relations investisseurs) (2021-09-14)
- Capgemini : lance un 11e plan d’actionnariat salarié – BFM Bourse (Tradingsat) (2024-09-11)
Besoin d accompagnement sur ce sujet ?
Vous faites face a une problematique similaire dans votre organisation ? Fort de plus de 20 ans d experience dans l accompagnement des directions financieres, DAF, DSI et directions achats dans leurs projets de transformation, je serai heureux d echanger avec vous. Exposez votre problematique via notre page de contact et je vous recontacterai personnellement.